「現金で持っていれば減らない」というのは名目上の話で、物価が上がれば同じ金額で買えるモノは減っていきます。日本の実際の物価指数と、私自身の現金残高を使って、インフレによる目減りを具体的な金額で確認します。
日本の物価はここ数年でどれだけ上がったか
まず実際のデータを確認します。総務省統計局の消費者物価指数(総合・2020年基準)を見ると、2021年は前年比マイナスでしたが、2022年以降は毎年2〜3%台の上昇が続いています。
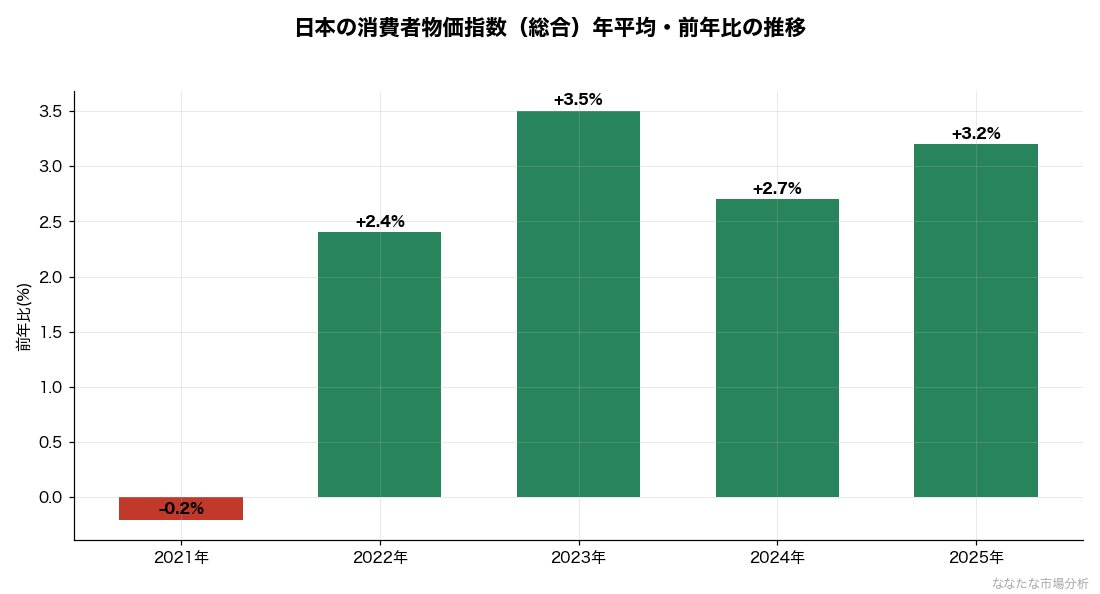
| 年 | 前年比 |
|---|---|
| 2021年 | -0.2% |
| 2022年 | +2.4% |
| 2023年 | +3.5% |
| 2024年 | +2.7% |
| 2025年 | +3.2% |
2021年から2025年までの4年間で物価指数は99.8から112.2まで上昇しており、累積では約12.4%の値上がりです。つまり2021年時点で100万円あれば買えたモノが、2025年には約111万円ないと買えない計算になります。逆から見れば、この間ずっと現金100万円を持ち続けていた場合、購買力は実質で約11万円分(約11.1%)目減りしたことになります。
現金の実質価値はどう計算するか
現金の目減りは「金額が減る」のではなく「同じ金額で買えるモノが減る」形で進みます。計算式はシンプルで、現在の金額 ÷(1+インフレ率)の経過年数乗で、将来時点の実質価値(現在の物価水準に換算した価値)を求められます。日銀が物価目標として掲げる年率2%が今後も続くと仮定すると、現金の実質価値は次のように減っていきます。
私の現金残高で試算してみる
抽象的な数字ではなく、自分の保有額で計算します。私は投資に回さない余剰資金として現金600.6万円を確保しています。これが年率2%のインフレにさらされ続けた場合の実質価値を試算しました。
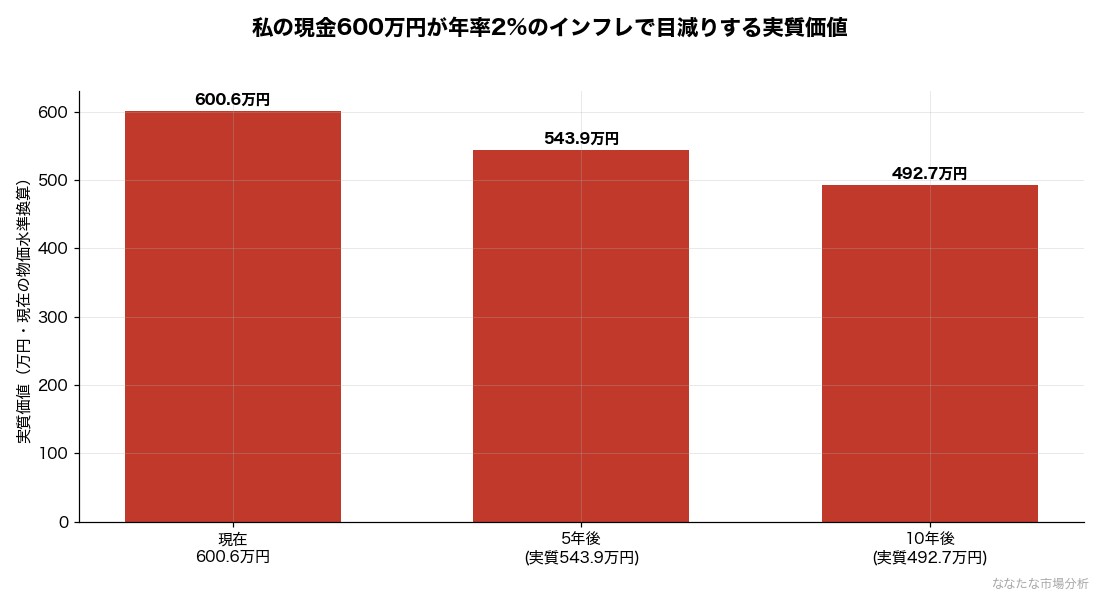
| 経過年数 | 実質価値 | 目減り額 |
|---|---|---|
| 現在 | 600.6万円 | — |
| 5年後 | 543.9万円 | -56.6万円(-9.4%) |
| 10年後 | 492.7万円 | -108.0万円(-18.0%) |
名目上は600.6万円のままでも、10年間放置すれば実質的な購買力は約18%目減りする計算です。仮にインフレ率が年3%まで上がると、10年後の実質価値は約447万円まで下がり、目減り額は154万円に拡大します。現金は元本が減らない安心感がある一方で、インフレという「見えない目減り」からは逃れられない点を、数字で確認しておく必要があります。
それでも現金をゼロにはできない理由
ここまでの試算だけを見ると「現金は損だから全額投資すべき」と考えたくなりますが、話はそう単純ではありません。生活防衛資金や近い将来に使う予定のあるお金まで投資に回すと、市場が下落した局面で現金化を迫られ、含み損を確定させるリスクを負います。現金の目減りは緩やかに進みますが、投資商品の価格下落は短期間で大きく起こり得ます。インフレによる目減りリスクと、価格下落による元本割れリスクは、性質もスピードも異なる別のリスクとして扱うべきだと考えられます。資産全体の配分の考え方はアセットアロケーション入門で整理しています。
運営者YK視点|現金と投資の線引き
投資歴20年・運用資産6,000万円規模の私自身の考え方を書きます。私が現金600.6万円を投資に回さず確保しているのは、インフレの影響を知らないからではなく、生活防衛資金と近い将来の支出予定分は、目減りするリスクよりも取り崩せない事態のリスクのほうが大きいと判断しているためです。
一方で、それを超える余剰資金については、インデックス投資信託を中心に運用に回しています。私の投資信託部分は取得元本に対して実質的に大きく増えており、インフレを上回るペースで資産を増やせています。「現金は目減りする」という事実と「だからすべて投資すべき」という結論は、必ずしもイコールではないというのが、実際に両方を使い分けている立場からの実感です。インデックス投資の基本的な考え方はインデックス投資の基礎ガイドで解説しています。
まとめ
日本の物価は2022年以降、毎年2〜3%台で上昇を続けており、現金を持ち続けるだけで実質的な購買力は目減りしていきます。年率2%のインフレが続けば、10年で現金の実質価値は約18%減る計算です。ただし現金には流動性という別の価値もあるため、生活防衛資金は現金で確保しつつ、余剰資金はインフレに負けない運用先を検討するというバランスが重要だと考えられます。
本記事は総務省統計局の公開データおよび運営者自身の保有データに基づく個人的な整理です。記載の試算は一定のインフレ率を仮定した計算であり、将来の物価動向を保証するものではありません。投資判断はご自身の責任で行ってください。詳細は免責事項をご確認ください。

コメント