VIX(恐怖指数)は米国株式市場の不安心理を数値化した指標です。この記事では仕組みと水準の読み方に加えて、2006年からの4,875営業日を実測し、VIXの水準別にその後1年の株価がどうなったかを集計しました。
VIX恐怖指数とは|まず基本データ
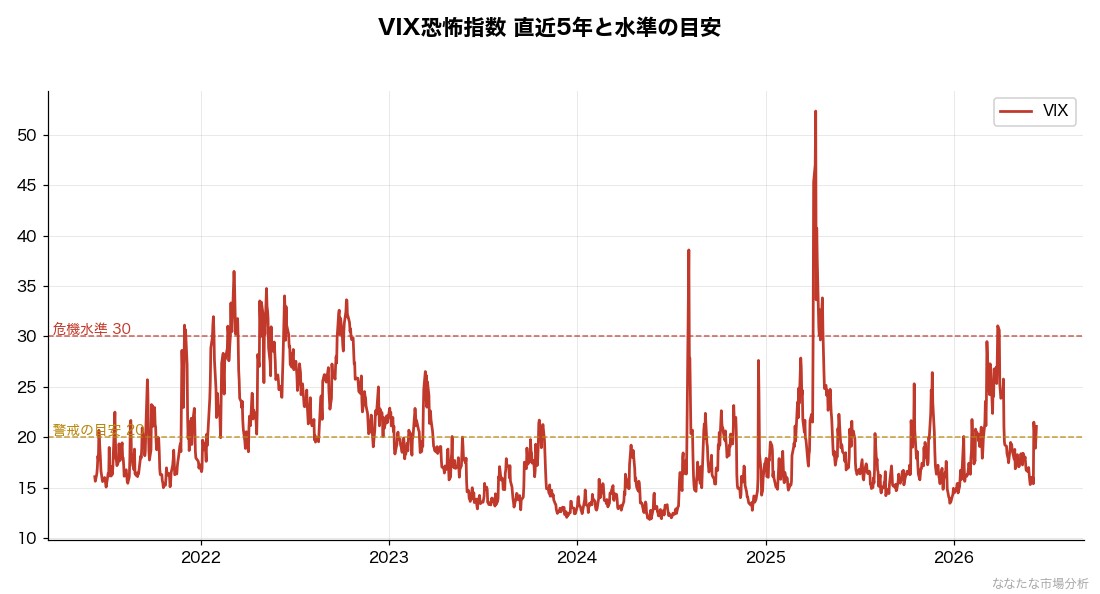
VIX(Volatility Index)は、米国シカゴ・オプション取引所(CBOE)が算出する市場の予想変動率です。S&P500のオプション価格から逆算される「今後30日間の予想変動率(年率)」を数値化したもので、投資家が将来どれだけ価格が動くと見込んでいるかを表します。
| 項目 | 内容 |
|---|---|
| 正式名称 | CBOE Volatility Index |
| 算出元データ | S&P500オプション価格 |
| 表す内容 | 今後30日間のS&P500予想変動率(年率%) |
| 直近値 | 15.74(2026年8月20日) |
| 過去1年のレンジ | 13.5(2025年12月24日)〜31.0(2026年3月27日)/平均18.1 |
| 2006年以降の平均・中央値 | 19.4/17.1 |
| 2006年以降の終値ベース最高 | 82.7(2020年3月16日) |
| 確認方法 | Yahoo Finance(^VIX)など |
VIXは株式市場が下落・急変動するときほど数値が上がるのが特徴です。下落局面で保険(プットオプション)の需要が高まり、オプション価格が上昇することを反映しています。
VIXの仕組み|数値が何を意味するか
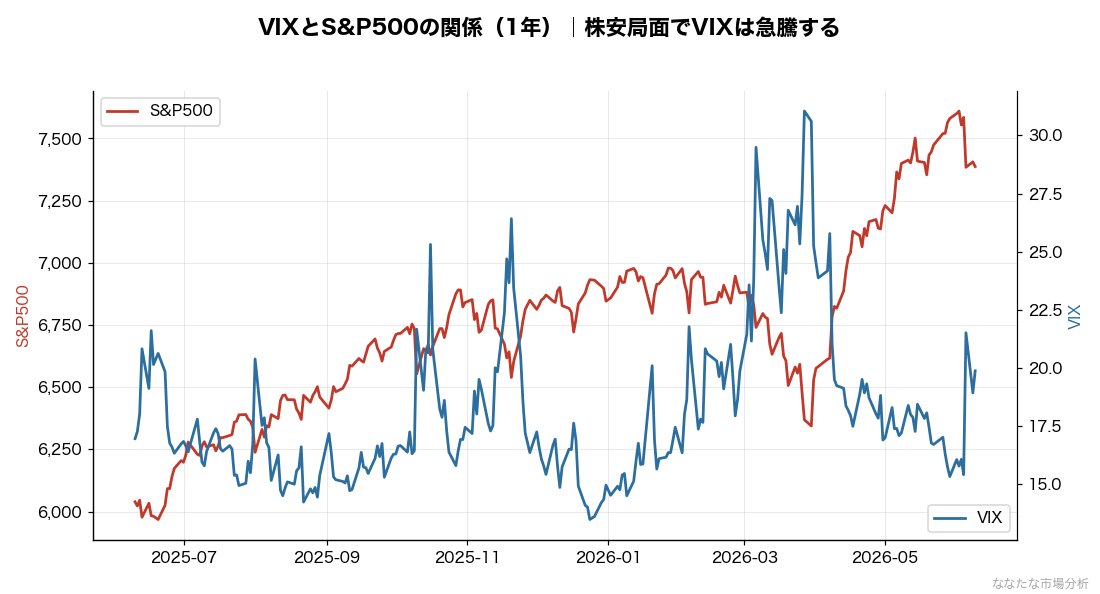
VIXが20の場合、「今後30日間でS&P500が年率±20%の範囲内で動く可能性が約68%(標準偏差1個分)」という意味になります。30日換算では概ね±5.8%の値動きが想定されている計算です。
VIXと株価には強い逆相関があります。S&P500が大きく下落するとVIXは上昇し、株価が安定・上昇するとVIXは低下する傾向があります。
VIXは実際どのくらいの頻度で高くなるのか
「VIX30超はパニック」といった説明はよく見かけますが、それが年に何日起きるのかはあまり語られません。2006年1月から2026年8月までの4,875営業日を水準別に数えました。
| VIX水準 | 日数 | 全体に占める割合 | 市場の状態 |
|---|---|---|---|
| 15未満 | 1,657日 | 34.0% | 楽観・ボラティリティ圧縮 |
| 15〜20 | 1,560日 | 32.0% | 通常水準 |
| 20〜25 | 833日 | 17.1% | 軽度の警戒 |
| 25〜30 | 407日 | 8.3% | 明確な警戒水準 |
| 30〜40 | 249日 | 5.1% | 調整局面・リスクオフ鮮明 |
| 40以上 | 169日 | 3.5% | 急性パニック |
VIX30以上は全体の8.6%、40以上はわずか3.5%です。つまり「パニック水準」は20年で見ても1年あたり平均8日程度しか出現しません。VIX40超は連続する局面としてまとまって発生しており、20年間で9局面に集約されます。
| 期間 | 最高VIX | 継続日数 |
|---|---|---|
| 2008/9/29〜2009/4/7 | 80.9 | 191日 |
| 2010/5/7〜2010/5/21 | 45.8 | 15日 |
| 2011/8/8〜2011/8/22 | 48.0 | 15日 |
| 2011/9/22〜2011/10/4 | 45.5 | 13日 |
| 2015/8/24 | 40.7 | 1日 |
| 2020/2/28〜2020/4/23 | 82.7 | 56日 |
| 2020/6/11 | 40.8 | 1日 |
| 2020/10/28 | 40.3 | 1日 |
| 2025/4/4〜2025/4/10 | 52.3 | 7日 |
リーマン・ショック期の191日間とコロナショックの56日間が突出しており、それ以外は1〜15日で収束しています。VIX40超の大半は2週間以内に終わるというのが実測から見える姿です。
VIXが高い日に買うと、その後どうなったか
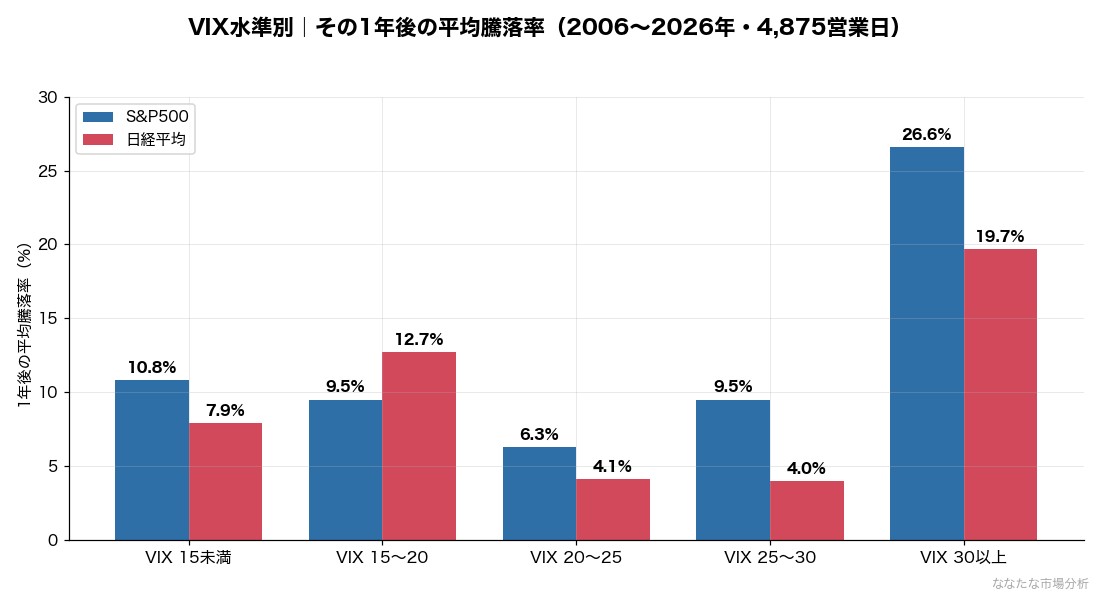
ここが本記事の主題です。VIXの各水準の日にS&P500と日経平均を買った場合、1年後の株価がどうなっていたかを全営業日について集計しました。同じ局面の日が重複してカウントされる点は割り引く必要がありますが、傾向は明確に出ます。
| VIX水準 | 対象日数 | S&P500 平均 | プラスだった割合 | 最悪ケース | 日経平均 平均 |
|---|---|---|---|---|---|
| 15未満 | 1,629日 | +10.8% | 83.4% | -19.4% | +7.9% |
| 15〜20 | 1,384日 | +9.5% | 78.3% | -48.4% | +12.7% |
| 20〜25 | 800日 | +6.3% | 72.9% | -50.9% | +4.1% |
| 25〜30 | 394日 | +9.5% | 76.9% | -49.8% | +4.0% |
| 30以上 | 416日 | +26.6% | 90.6% | -39.1% | +19.7% |
結果は3点に整理できます。
1. VIX30以上の日が最も報われていた。1年後のS&P500は平均+26.6%、プラスで終わった割合は90.6%です。VIX15未満(平均+10.8%)の2.5倍にあたります。日経平均でも同じ傾向で、平均+19.7%・プラス率83.7%でした。
2. 最も冴えないのは「20〜25」の中途半端な警戒水準。S&P500の1年後平均は+6.3%と全水準で最低、日経平均も+4.1%にとどまります。パニックでもなく安心でもない局面が、最も報われにくかったことになります。「VIXが20を超えたら警戒」という一般的な目安は、この意味では投資行動の指針として役に立っていません。
3. ただし振れ幅は大きい。VIX30以上の局面でも1年後に-39.1%となったケースがあります(2008年の金融危機の入口で買った場合)。平均が高いことと、個別のケースで損をしないことは別です。
この集計は重複する日を含む単純平均であり、少数の大局面(リーマン・ショック、コロナショック)の影響を強く受けます。「VIXが30を超えたら買えば儲かる」という再現性のあるルールとして扱うことはできません。読み取るべきは「恐怖が最大化している局面で売ることは、過去20年においては最も不利な選択だった」という点です。
日経VI(日本版VIX)との違い
日本にもVIXに相当する「日経平均ボラティリティー・インデックス(日経VI)」があります。算出方法は同様で、日経平均オプションの価格から計算されます。
| 項目 | VIX | 日経VI |
|---|---|---|
| 対象指数 | S&P500 | 日経平均 |
| 算出機関 | CBOE(米国) | 大阪取引所(日本) |
| 通常時水準 | 12〜20 | 15〜25(VIXより高め) |
| 注目度 | 世界的に最重要 | 国内投資家中心 |
日経VIはVIXより高めに出る傾向があります。日経平均オプション市場の流動性や参加者構成の違いが影響していると考えられます。
VIXを実際にどう使うか
相場の温度感を数値で把握する
上の出現頻度の表を頭に入れておくと、ニュースで「VIXが22まで上昇」と聞いたときに、それが全営業日の17.1%を占めるありふれた水準だと分かります。逆に30を超えたら8.6%の領域、40を超えたら3.5%の領域です。報道の語調ではなく分布上の位置で判断することが実務的です。
積立を止めない根拠として使う
新NISAでオルカンやS&P500の投資信託を積み立てている場合、VIXが30を超える局面は積立を止めたくなるタイミングです。ただし上の実測では、その水準の1年後は90.6%の確率でプラスでした。VIXが高い局面はドルコスト平均法の取得単価を押し下げる方向に働きます。
為替(ドル円)への波及を意識する
VIX急騰時は典型的なリスクオフ相場となり、安全通貨とされる円が買われて円高方向に動く傾向があります。為替が円高に振れると輸出企業の業績見通しに影響し、日経平均にも下押し圧力がかかります。VIX→米国株→ドル円→日本株という連鎖を意識しておくと相場理解が深まります。
VIXの数値を見るときに迷う点
Q. VIXはどこで確認できる?
A. Yahoo Finance(ティッカー:^VIX)、Bloomberg、TradingViewなどで無料で確認できます。
Q. VIXに直接投資できる?
A. VIX指数そのものには投資できません。VIX先物に連動するETF(米国上場のVXX等)はありますが、構造上「逆ザヤ」が発生しやすく長期保有では損失が拡大しやすいため、上級者向けの取引と考えられます。
Q. VIXが低い時は安全?
A. 上の実測では、VIX15未満で買った場合の1年後平均は+10.8%・プラス率83.4%と悪くありません。ただし最悪ケースは-19.4%です。低水準は「安全」ではなく「変動が小さいと市場が予想している」だけで、予想が外れる局面もあります。
Q. VIXとオルカンの関係は?
A. オルカン(eMAXIS Slim 全世界株式)は米国比率が約6割のため、VIX急騰時には基準価額が下落する傾向があります。日本・欧州・新興国も含む分散構成のため、純粋なS&P500ファンドよりは下落幅が抑えられる傾向があるとみられます。
VIXと合わせて読むと理解が深まる記事
- 20年で7回の暴落|下落率と回復日数の実データ(VIX急騰局面が実際にどれだけ続いたか)
- オルカンとは?eMAXIS Slim全世界株式の仕組みを解説(VIX急騰時に下落する対象の中身)
- インデックス投資とは?仕組み・メリット・始め方(VIXが高い局面でも積立を続ける対象の中身)
恐怖指数と並べて見ている指標がもうひとつあります。紛争や政情不安を数値化した地政学リスク指数(GPR)の見方と使い方です。
※ 本記事の統計は過去の実績であり、将来の成果を保証するものではありません。特定の投資を推奨するものでもありません。投資判断はご自身の責任でお願いします。詳細は免責事項をご覧ください。
コメント