NT倍率は日経平均をTOPIXで割った値です。2006年1月の9.73から2026年8月末の15.95まで、20年でほぼ一貫して上がってきました。最高は2026年6月の17.54です。20年分の月末値と、保有17銘柄の値動きで検証しました。
公開:2026年9月29日(最新値は2026年9月28日終値、20年分の統計は2026年8月末まで)
NT倍率の計算は「日経平均÷TOPIX」
2026年9月28日の終値は日経平均が65,877.62円、TOPIXが4,112.00ポイントでした。65,877.62÷4,112.00で、NT倍率は16.02倍です。
日経平均は225銘柄の株価をもとにした指数で、株価の高い銘柄ほど影響が大きくなります。TOPIXは東証の大型株から小型株までを時価総額で加重した指数です。そのため、ファーストリテイリングや東京エレクトロン、アドバンテスト、ソフトバンクグループといった値嵩株が上がる局面ではNT倍率が上がります。銀行や商社、自動車などの時価総額が大きい銘柄が相対的に強い局面では、NT倍率は下がります。2つの指数の成り立ちの違いはTOPIXと日経平均の違いで、値嵩株が日経平均を動かす仕組みは値嵩株問題とはで扱いました。
本記事では、NT倍率がこの20年でどう動いたか、そして「高すぎるNT倍率は下がる」という見方がデータで成り立つかを確かめます。
20年で9.73倍から15.95倍へ
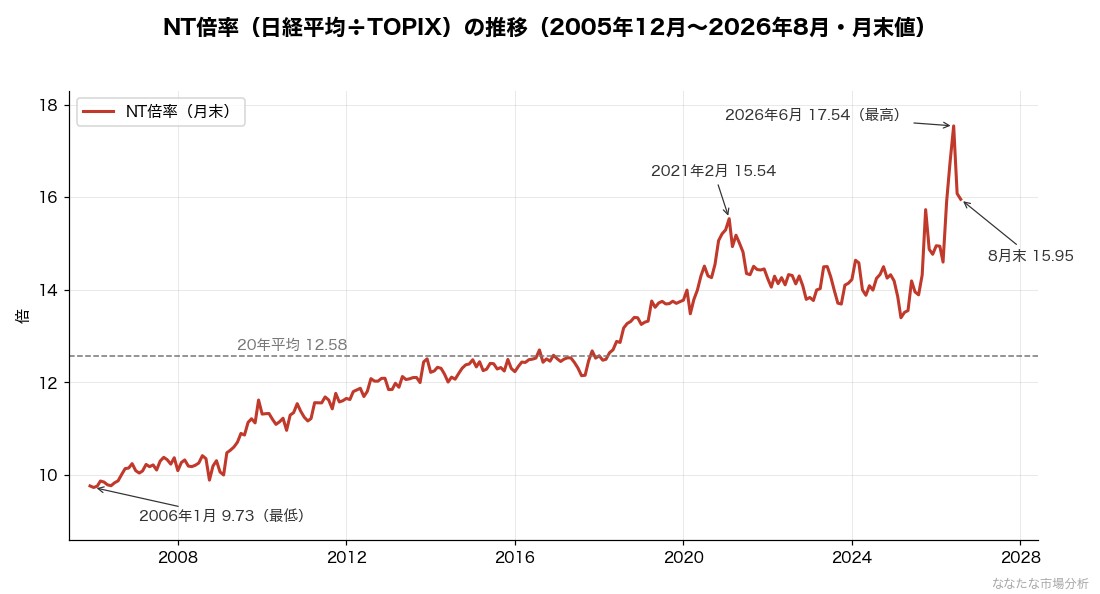
2005年12月から2026年8月までの249か月分の月末値で計算すると、平均は12.58倍でした。最低は2006年1月の9.73倍、最高は2026年6月の17.54倍です。グラフのとおり、上下を繰り返しながらも右肩上がりで、平均の12.58倍には2019年以降一度も戻っていません。
この差は指数のリターンにそのまま表れます。2005年12月末から2026年8月末までに、日経平均は16,111円から66,312円へ+311.6%、TOPIXは1,649.76から4,156.29へ+151.9%でした。同じ日本株でも、どちらの指数に連動する商品を持っていたかで、上昇率に2倍近い差がついたことになります。ただし、どちらも配当を含まない価格指数です。配当利回りはTOPIXのほうが高いため、配当込みで比べると差は縮みます。
| 期間 | NT倍率 | 日経平均 | TOPIX |
|---|---|---|---|
| 2005年12月〜2012年11月 | 9.77→12.09 | -41.4% | -52.6% |
| 2012年11月〜2020年12月 | 12.09→15.21 | +190.5% | +130.9% |
| 2021年2月〜2022年12月 | 15.54→13.79 | -9.9% | +1.5% |
| 2022年12月〜2026年8月 | 13.79→15.95 | +154.1% | +119.7% |
リーマン・ショックを含む最初の7年は、両指数とも下げましたが、下げ幅はTOPIXのほうが大きく、NT倍率は上がりました。年単位ではっきり下がったのは、2021年2月から2022年12月までの約2年だけです(2026年6月以降の急低下は次の章で扱います)。この間、日経平均が-9.9%だったのに対し、TOPIXは+1.5%でした。
「高すぎるNT倍率は下がる」は当てにならなかった
NT倍率が過去最高圏に来ると、「日経平均だけが割高になっているので、いずれ修正される」という解説をよく見ます。そこで、NT倍率が過去3年の最高値を更新した月に注目し、その12か月後にNT倍率がどう動いたかを数えました。
| 起点の条件 | 該当月数 | 12か月後の平均変化 | 下がった割合 |
|---|---|---|---|
| 過去3年の最高値を更新した月 | 37 | +1.6% | 30% |
| 全期間 | 237 | +2.4% | 28% |
最高値を更新した月でも、1年後にNT倍率が下がっていたのは3割にとどまり、7割はさらに上がっていました。下がる割合は、全期間の28%とほとんど変わりません。「高いから下がる」と読める差は、データには出ていませんでした。
2026年は例外的な動き方でした。4月から6月にかけて、NT倍率は3か月で14.60から17.54へ2割上がりました。ところが7月には1か月で8.33%下がっています。この7月は、日経平均が-8.14%だった一方で、TOPIXは+0.21%と小幅ながら上昇しました。倍率が短期間に跳ねた後は、同じくらい速く戻ることもある、というのが2026年の実例です。
為替との関係も確認しました。月次の変化率で見ると、ドル円との相関は日経平均が0.43、TOPIXが0.46とほぼ同じ水準です。NT倍率の変化とドル円の相関は0.11しかなく、円安・円高ではNT倍率の動きをほとんど説明できませんでした。
NT倍率が上がった月、私の保有株は日経平均に負けた
私の個別株は、三井住友FGや三菱UFJ、住友商事、丸紅、JTといった高配当のバリュー株17銘柄です。値嵩の半導体株は1銘柄も持っていません。この保有株が、NT倍率の上がった月と下がった月にそれぞれどう動いたかを計算しました。
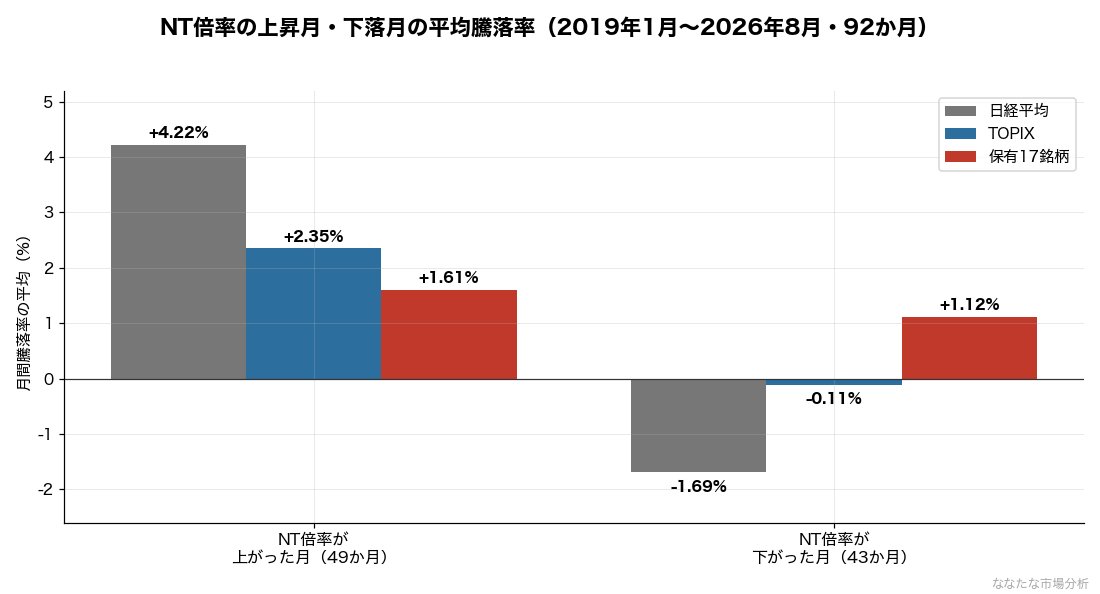
| NT倍率の動き | 月数 | 保有17銘柄 | 日経平均 | TOPIX | 保有株が日経平均を上回った割合 |
|---|---|---|---|---|---|
| 上がった月 | 49 | +1.61% | +4.22% | +2.35% | 18% |
| 下がった月 | 43 | +1.12% | -1.69% | -0.11% | 84% |
| 2%超上がった月 | 13 | +2.37% | +8.79% | +4.18% | 0% |
| 2%超下がった月 | 11 | -0.29% | -5.82% | -2.18% | 91% |
結果はきれいに分かれました。NT倍率が2%超上がった13か月では、保有株が日経平均を上回った月は一度もありません。逆に2%超下がった11か月では、10か月で上回っています。月次リターンの相関は、日経平均とが0.61、TOPIXとが0.83でした。私のポートフォリオは、日経平均よりTOPIXに近い動きをしています。
92か月の累計では、保有株が+219.2%、日経平均が+231.3%、TOPIXが+178.2%でした。日経平均にはわずかに届かず、TOPIXは上回っています。
2026年の月ごとの数字は次のとおりです。
| 月 | NT倍率の変化 | 保有17銘柄 | 日経平均 | TOPIX |
|---|---|---|---|---|
| 4月 | +8.96% | +3.68% | +16.10% | +6.56% |
| 5月 | +5.38% | +4.07% | +11.88% | +6.17% |
| 6月 | +4.63% | -0.92% | +5.63% | +0.95% |
| 7月 | -8.33% | +8.35% | -8.14% | +0.21% |
| 8月 | -0.76% | +2.00% | +3.03% | +3.82% |
日経平均に12ポイント負けた2026年4月を振り返る
2026年4月、日経平均は1か月で+16.10%上がりましたが、私の保有株は+3.68%でした。差は12ポイントを超えます。日経平均だけを見れば、大敗した月です。
この月も、私は保有株を1株も売買していません。NT倍率で見ると差の理由ははっきりしています。この月はNT倍率が+8.96%と跳ねていて、日経平均の上昇の大半は倍率の上昇、つまり一部の値嵩株によるものでした。TOPIXと比べれば差は3ポイントほどで、保有株だけが極端に弱かったわけではありません。
3か月後の7月には逆のことが起きました。日経平均が-8.14%のなか、保有株は+8.35%です。もし4月に値嵩株へ乗り換えていたら、7月の下げを値嵩株側でそのまま受けていた計算です。
20年分と92か月分を並べてみて、自分の成績を比べる相手は日経平均ではなくTOPIXだと分かりました。日経平均に負けた月は、まずNT倍率を見れば足ります。倍率が大きく上がっている月なら、負けの理由は私の銘柄選びではなく、指数の構成の違いです。毎月の運用成績は運用実績レポートで公開しています。
NT倍率は先行指標ではなかった
- NT倍率は2006年1月の9.73倍から2026年8月末の15.95倍へ上がり、2019年以降は20年平均の12.58倍まで一度も戻っていません(9月28日時点は16.02倍)。
- 過去3年の最高値を更新した月でも、1年後に下がっていたのは3割でした。
- 値嵩株を持たない私の保有株は、NT倍率が2%超上がった月に一度も日経平均を上回れませんでした。
NT倍率は相場の先を当てる指標ではない、というのが20年分を調べた結論です。ただ、自分のポートフォリオが日経平均に負けた理由を切り分けるには役に立ちます。高配当株や銀行株が中心なら、比べる相手はTOPIXです。
使ったデータ
- TOPIXの月末値:Yahoo!ファイナンス(2005年12月〜2026年8月)。日経平均の月末値:Yahoo Financeの日次終値から作成し、Yahoo!ファイナンスの月足(2016年9月以降)と照合
- 保有17銘柄の株価とドル円:Yahoo Finance(月次終値)
- 保有株数:運営者の証券口座の実データ
本記事は特定の銘柄や投資信託の売買を推奨するものではありません。数値は運営者が公開データから算出したもので、将来の相場を保証するものではありません。投資判断はご自身の責任でお願いします。詳細は免責事項をご覧ください。
コメント