「円安になると日本株は上がる」とよく言われます。2006年以降の5,033営業日で実測すると、日次の相関は0.20、月次では0.44でした。関係はありますが、年によっては逆に動きます。20年分のデータで確かめました。
20年の相関は日次0.20、月次0.44
日経平均株価とドル円の変化率がどれだけ連動するかを、相関係数で測りました。1に近いほど同じ方向に動き、0なら無関係、マイナスなら逆方向です。
| 測り方 | 相関係数 | 解釈 |
|---|---|---|
| 日次リターン(通期) | 0.20 | 弱い相関 |
| 月次リターン(248か月) | 0.44 | 中程度の相関 |
| 日次・2006〜2012年 | 0.13 | ほとんど関係なし |
| 日次・2013〜2026年 | 0.29 | 2倍以上に上昇 |
短い時間軸ほど関係は薄くなります。今日ドル円が1円動いたから今日の日経平均がこう動く、という読み方はデータ上ほとんど成り立ちません。1か月単位まで広げると0.44まで上がり、ようやく傾向として見える水準になります。
もうひとつ、2013年を境に相関が0.13から0.29へ跳ね上がっています。金融緩和で為替が政策の道具になった時期と重なっており、「円安と株高が連動する」という感覚自体が、この13年で強まったものだと分かります。
円安の月は73.2%の確率で上がっていた
248か月を、ドル円が上がった月(円安)と下がった月(円高)に分けて、日経平均の動きを集計しました。
| その月の為替 | 該当月数 | 日経平均の平均リターン | プラスだった割合 |
|---|---|---|---|
| 円安(ドル円が上昇) | 123か月 | +2.68% | 73.2% |
| 円高(ドル円が下落) | 125か月 | -1.25% | 42.4% |
差ははっきりしています。円安の月は4回に3回上がり、円高の月は半分以上が下げています。平均リターンの差は3.93ポイントです。月単位で見る限り、「円安なら株高」という経験則はデータに裏付けられています。
ただし2022年と2026年は逆だった
年ごとに相関を計算すると、例外が見つかります。
| 年 | 日経平均 | ドル円 | 日次相関 |
|---|---|---|---|
| 2022年 | -10.9% | +15.3%(円安) | -0.02 |
| 2026年(年初来) | +23.5% | -1.6%(円高) | -0.16 |
2022年は15.3%も円安が進んだのに、日経平均は10.9%下げました。世界的な金利上昇局面で、円安が進んだ理由そのもの(日米金利差の拡大)が株式にとって逆風だったためです。円安の原因まで見ないと、方向は読めません。
2026年はその逆です。為替はほぼ動いていないのに日経平均は年初来23.5%上がりました。相関はマイナス0.16です。今年の上昇を為替で説明することはできません。
20年で2回、こうした年が来ています。経験則が外れる頻度としては決して低くないでしょう。
円建てで+291%、ドル建てでは+194%
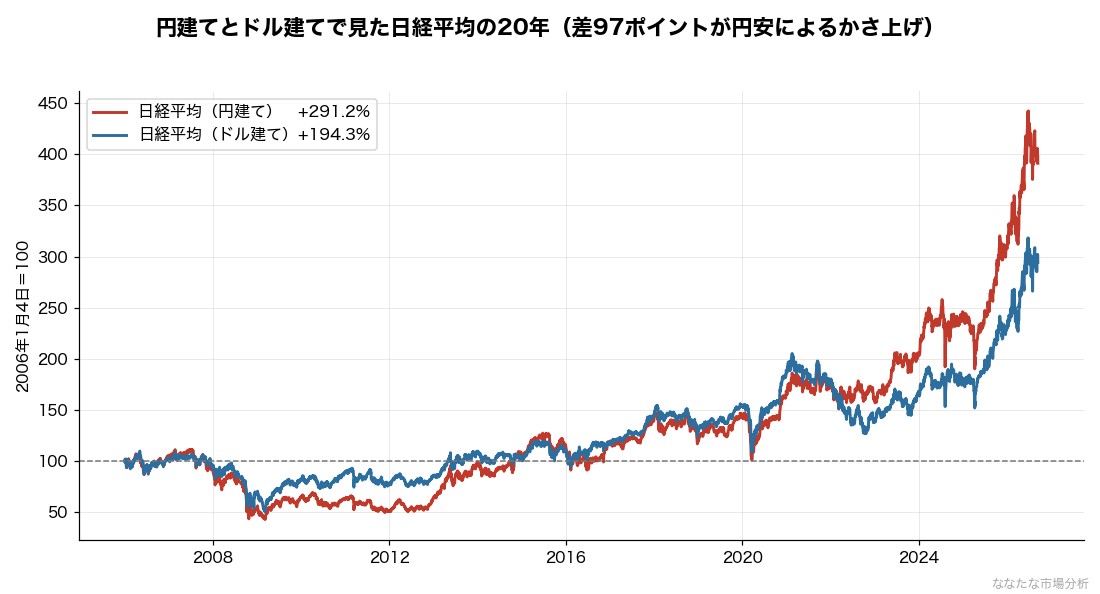
ここがこの記事でいちばん確かめたかった点です。円安で日経平均が上がるなら、その上昇のどれくらいが「円が安くなっただけ」なのか。日経平均をドル円で割って、ドル建ての日経平均を作りました。
| 期間 | 円建て | ドル建て | ドル円 |
|---|---|---|---|
| 2006年1月〜2026年9月(20年8か月) | +291.2% | +194.3% | +32.9% |
| 2013年〜(金融緩和以降) | +498.9% | +240.2% | +76.1% |
| 2022年〜(直近5年) | +118.5% | +63.1% | +34.0% |
20年で見ると円建て+291.2%に対してドル建ては+194.3%。97ポイントの差が円安によるかさ上げです。それでもドル建てで194%増えているので、日本株が上がったのは円安だけが理由ではありません。
ただし2013年以降に絞ると話が変わります。円建て+498.9%に対してドル建ては+240.2%で、差は258.7ポイント。この13年の上昇は、半分近くが円の価値が下がった分という計算になります。
チャートを見ると、2013年より前はドル建て(青)のほうが上にありました。円高が進んでいた時期は、ドルで見た日本株のほうが強く見えていたわけです。2013年以降に赤と青が逆転し、差が開き続けています。
この視点は、全世界株式(オルカン)やS&P500と日本株を比べるときに効いてきます。円建てで比較すると、どちらも円安分がかさ上げされて見えるためです。指数同士の比較は日経平均 vs S&P500で扱いました。
保有17銘柄で測った為替感応度
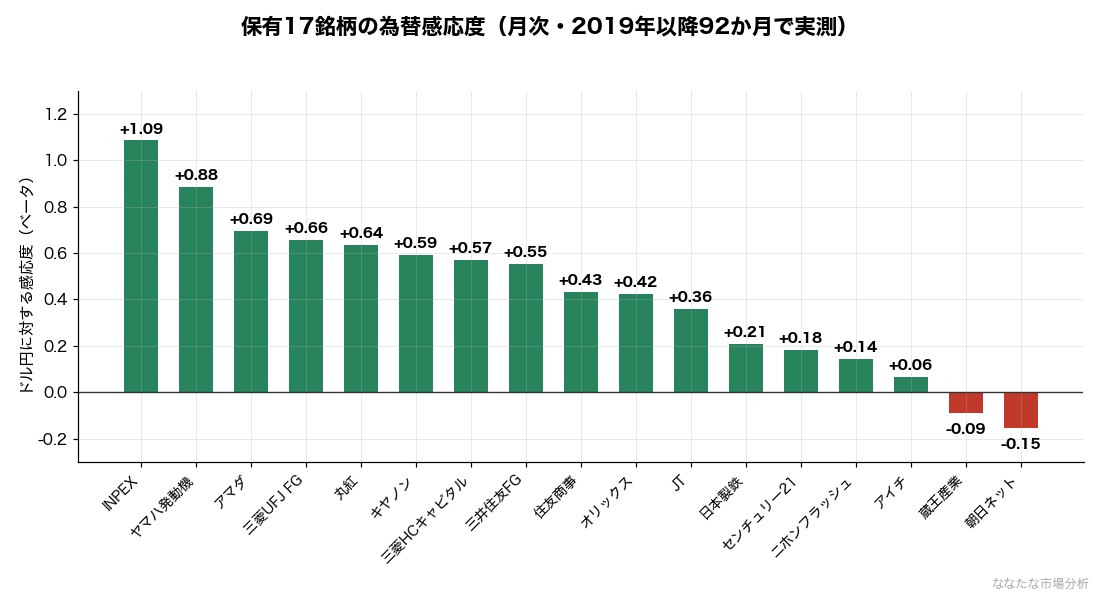
指数の話を、自分の保有銘柄に落として確かめました。2019年以降92か月の月次リターンを使い、各銘柄がドル円の変動にどれだけ反応するか(ベータ)を計算しています。ベータ1.0なら、ドル円が1%動くと株価も1%動く関係です。
| 銘柄 | ベータ | 相関 |
|---|---|---|
| INPEX | +1.09 | +0.27 |
| ヤマハ発動機 | +0.88 | +0.23 |
| アマダ | +0.69 | +0.20 |
| 三菱UFJフィナンシャル・グループ | +0.66 | +0.24 |
| 丸紅 | +0.64 | +0.18 |
| キヤノン | +0.59 | +0.25 |
| 日本製鉄 | +0.21 | +0.06 |
| アイチコーポレーション | +0.06 | +0.03 |
| 蔵王産業 | -0.09 | -0.05 |
| 朝日ネット | -0.15 | -0.05 |
上と下で1.24も開きました。INPEXは原油がドル建てなので、為替の影響を最も強く受けます。ヤマハ発動機とキヤノンは海外売上比率の高い輸出企業です。一方で朝日ネットと蔵王産業はわずかにマイナス。国内で完結する事業なので、円安の恩恵がない代わりに輸入コストだけが上がる面もあります。
意外だったのは銀行株です。三菱UFJが+0.66、三井住友FGが+0.55と、輸出企業に近い水準でした。外貨建て資産の評価や、円安局面で同時に進む金利上昇への期待が効いているのでしょう。
相関の数値自体は最大でも0.27と低い点は押さえておきたいところです。ベータは「動くときの大きさ」を示しますが、「いつも動く」わけではありません。
2026年8月に起きたこと
直近で分かりやすい実例がありました。2026年8月のドル円は月初160.18円から月末160.12円で、ほぼ動いていません。変化率は-0.04%です。それでも日経平均は+3.03%上がりました。
この月、私の保有17銘柄は10勝7敗、中央値で+0.12%でした。為替が動かない月に指数だけが上がったので、為替感応度の高い銘柄を持っていても恩恵はありません。実際、8月に最も上げたヤマハ発動機の+42.22%は決算によるもので、為替では説明できませんでした。月次の記録は2026年8月の月次総括にまとめています。
私は保有銘柄を為替感応度で選んだことはありません。高配当とセクター分散で選んだ結果、たまたまベータ+1.09から-0.15までが混ざっていました。この表を作って初めて、自分のポートフォリオが為替に対してどう構成されているかを知った、というのが正直なところです。
まとめ
- 日経平均とドル円の相関は日次0.20、月次0.44。短期では読めません。
- 円安の月は73.2%の確率で日経平均が上昇し、円高の月は42.4%でした。
- 2022年と2026年は経験則が逆に出ています。円安の「原因」まで見ないと方向は決まりません。
- 2013年以降の上昇は、円建て+498.9%に対しドル建て+240.2%。半分近くが円安によるものでした。
- 保有17銘柄のベータは+1.09から-0.15まで開きがあり、同じ日本株でも為替の効き方はまったく違います。
「円安だから日本株を買う」という判断は、月単位の傾向としては悪くありません。ただし20年で2回は外れており、上昇分の半分近くが円の減価であることも数字に出ています。私は為替を売買の理由にはしないと決めました。
この記事で使ったデータ
- 日経平均・ドル円の日次終値:Yahoo Finance(2006年1月4日〜2026年9月11日・5,033営業日)
- 保有17銘柄の株価:Yahoo Finance(2019年1月〜2026年9月の月次リターン92か月)
- 保有銘柄の構成:運営者の証券口座実データ
本記事は特定の銘柄や投資手法を推奨するものではありません。数値は執筆時点のデータに基づく運営者の算出であり、将来の相場や為替を保証するものではありません。投資判断はご自身の責任でお願いします。詳細は免責事項をご覧ください。
コメント