高配当株を利回りだけで選ぶと、資産が特定の業種へ偏ります。この記事では、私が実際に保有する17銘柄について取得時と現在のセクター構成比を比較し、セクター間の値動きの相関を実測しました。分散したつもりが分散になっていない仕組みが数字で見えます。
買った時点では分散していた|17銘柄の構成比の変化
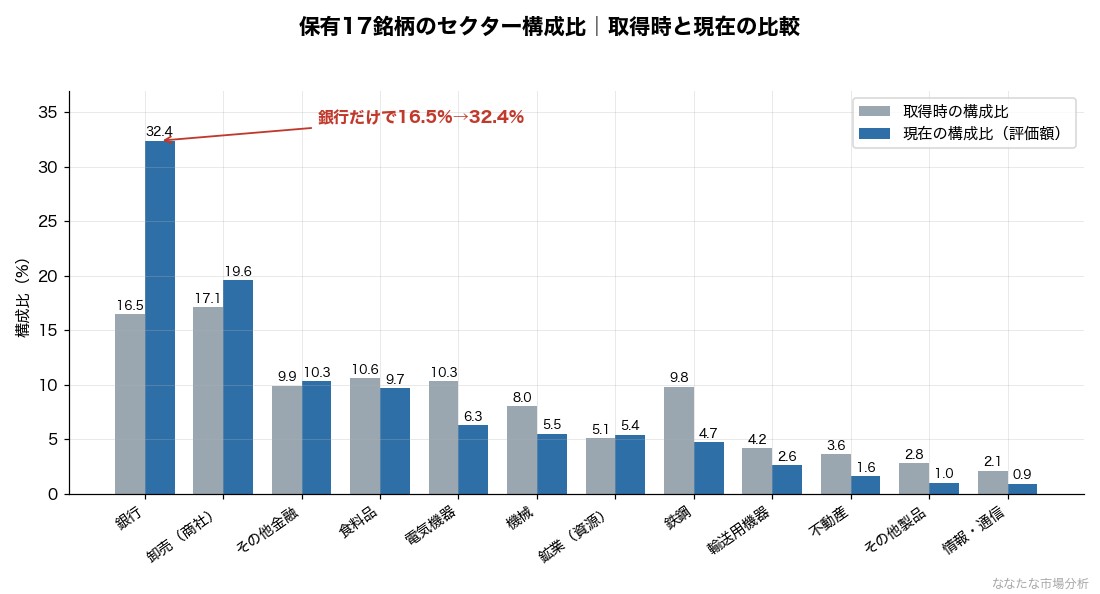
まず私自身の実データです。日本株17銘柄を取得額285万3,700円で保有しており、2026年8月19日終値での評価額は715万650円(+150.6%)です。売買はしていないので、構成比の変化は純粋に株価変動だけで起きています。
| セクター | 銘柄数 | 取得時 | 現在 | 変化 |
|---|---|---|---|---|
| 銀行業 | 2 | 16.5% | 32.4% | +15.9pt |
| 卸売業(総合商社2・専門商社1) | 3 | 17.1% | 19.6% | +2.5pt |
| その他金融業 | 2 | 9.9% | 10.3% | +0.4pt |
| 食料品 | 1 | 10.6% | 9.7% | -0.9pt |
| 電気機器 | 1 | 10.3% | 6.3% | -4.0pt |
| 機械 | 2 | 8.0% | 5.5% | -2.5pt |
| 鉱業 | 1 | 5.1% | 5.4% | +0.3pt |
| 鉄鋼 | 1 | 9.8% | 4.7% | -5.1pt |
| 輸送用機器 | 1 | 4.2% | 2.6% | -1.6pt |
| 不動産業 | 1 | 3.6% | 1.6% | -2.0pt |
| その他製品 | 1 | 2.8% | 1.0% | -1.8pt |
| 情報・通信業 | 1 | 2.1% | 0.9% | -1.2pt |
銀行業だけで16.5%から32.4%へ、ほぼ倍に膨らんでいます。銀行業とその他金融業を合わせた「金融」で見ると、取得時26.4%が現在42.8%です。私は一度も買い増しをしていないので、これは意図した配分ではありません。
ここが実務上いちばん重要な点です。買う時点で気をつけていても、値上がりした銘柄の比率は自動的に上がっていきます。しかも上がるのは調子の良いセクターなので、「うまくいっている業種への集中」が時間とともに進みます。逆に鉄鋼は9.8%から4.7%へ、電気機器は10.3%から6.3%へ縮小しました。
分散を「買うときのルール」だと考えていると、この変化を見逃します。分散は定期的に測り直す対象です。
セクターを分けても、値動きは分かれていない
もう一つ確認したのは、分けたセクターが本当に別々の動きをしているかです。保有17銘柄をセクター別にまとめ、2021年8月からの日次騰落率1,221日分について相関係数を計算しました。
| 組み合わせ | 相関係数 | 評価 |
|---|---|---|
| その他金融 × 卸売業 | 0.72 | ほぼ同じ動き |
| 銀行業 × その他金融 | 0.68 | ほぼ同じ動き |
| その他金融 × 機械 | 0.67 | ほぼ同じ動き |
| 銀行業 × 卸売業 | 0.61 | 連動が強い |
| 卸売業 × 鉄鋼 | 0.56 | 連動が強い |
| 銀行業 × 不動産業 | 0.24 | ほぼ独立 |
| 不動産業 × その他製品 | 0.14 | ほぼ独立 |
私のポートフォリオで上位を占める銀行業・その他金融業・卸売業の3セクターは、相互の相関が0.61〜0.72です。これは「別々の業種を3つ持っている」というより、実質的に同じリスクを3重に持っている状態に近いといえます。この3セクターの合計は現在62.3%です。
一方、最も相関が低かったのは不動産業とその他製品の0.14でした。不動産業はどのセクターに対しても0.14〜0.29と低く、日経平均との相関も0.24にとどまります。金額としては1.6%しかありませんが、値動きの独立性という意味では最も分散に寄与しています。
| セクター | 日経平均との相関 |
|---|---|
| 機械 | 0.72 |
| 卸売業 | 0.68 |
| その他金融業 | 0.67 |
| 銀行業 | 0.57 |
| 電気機器 | 0.55 |
| 輸送用機器 | 0.54 |
| 鉄鋼 | 0.46 |
| 食料品 | 0.42 |
| 情報・通信業 | 0.40 |
| 鉱業 | 0.33 |
| 不動産業 | 0.24 |
相場全体が下がる局面で沈みにくいのは、日経平均との相関が低いセクターです。私の保有では鉱業(0.33)と不動産業(0.24)が該当しますが、この2つを合わせても評価額の7.0%にすぎません。
銘柄数を増やしても分散にならない
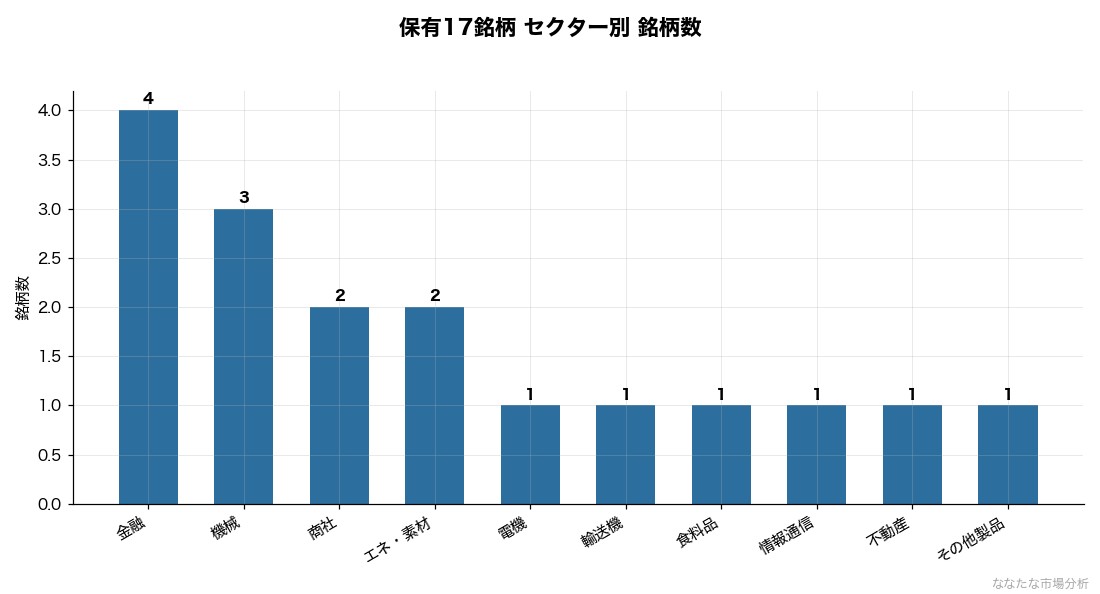
銘柄数で見ると、17銘柄が12セクターに広がっており、1セクターあたり1〜3銘柄です。数の上では十分に分散しているように見えます。
しかし金額で見ると、上位3セクターで62.3%、下位6セクター(輸送用機器・不動産・その他製品・情報通信・鉄鋼・鉱業)は合計しても16.2%にとどまります。銘柄数と金額配分は別の話で、17銘柄に分けたという事実は分散の証拠になりません。
高配当株が偏りやすいセクターと、その理由
そもそも高配当銘柄は業種が偏ります。利回りでスクリーニングすると、成熟産業・景気敏感業種が上位に並ぶためです。
| セクター | 配当の特徴 | 景気感応度 |
|---|---|---|
| 銀行・金融 | 業績連動で増配傾向だが金利・与信に左右される | 高い |
| 総合商社 | 累進配当の導入企業が多い一方、資源市況の影響大 | 高い |
| 鉄鋼・海運 | 市況次第で配当が大きく変動しやすい | 非常に高い |
| たばこ・食品 | 景気に左右されにくく配当が安定しやすい | 低い |
| 通信・インフラ | 安定収益を背景に配当の継続性が比較的高い | 低い |
偏りの本当のリスクは株価ではなく配当です。景気後退や資源価格の急落が起きると、商社・鉄鋼の業績は連動して悪化し、同じタイミングで複数銘柄が減配する可能性が高まります。受取配当を生活の柱にしたい人ほど、この同時減配リスクを避ける必要があります。配当の持続性の見方は配当性向の見方の記事で整理しています。
測って直すための3つの手順
手順1:金額ベースでセクター別に集計する
銘柄数ではなく評価額で集計します。私の場合、この作業をして初めて銀行業が32.4%に達していることに気づきました。証券口座の画面は銘柄別の並びなので、セクター別の集計は自分で作らないと出てきません。
手順2:取得時の構成比と並べる
現在の構成比だけを見ても、それが意図した配分なのか値上がりの結果なのかが分かりません。取得額ベースと並べて初めて「どれだけ勝手に偏ったか」が測れます。私の場合は銀行業で+15.9ptでした。
手順3:相関の高いセクターをひとまとまりとして扱う
銀行・その他金融・商社のように相関0.6を超えるセクターは、分散の単位としては1つと数えたほうが実態に合います。この見方をすると、私のポートフォリオは「12セクターに分散」ではなく「1つの大きな景気敏感ブロックが62%、その他が38%」と表現するのが正確です。
偏りは直すより自覚するほうが先だった
私は長期保有・売買しない方針なので、比率を戻すために銀行株を売ることはしません。含み益に対する課税と、その後の配当を手放すコストのほうが大きいと判断しているためです。三井住友FGは取得額に対する累計配当(YOC)が27.3%に達しており、これを売って買い直す合理性が見当たりません。
代わりにやっているのは、次の買い増しを相関の低いセクターに寄せることです。相関表を作ってからは、候補を選ぶときに利回りと同じ重みでセクターと相関を見るようにしました。既存の偏りを崩すのではなく、新規の資金で薄めていく方針です。
正直に言えば、この17銘柄は「高配当株を利回り重視で買い続けた結果、自然に金融・商社へ寄った」典型例です。分散の設計をした覚えはありません。それでも数字で偏りを把握しておけば、次の判断は変えられます。具体的な銘柄構成は高配当株ポートフォリオ全公開の記事で公開しています。
銘柄数では分散を測れない
売買していなくても構成比は動きます。私の保有では、銀行業が取得時の16.5%から32.4%に膨らみました。銀行・その他金融・卸売は互いの相関が0.61〜0.72で、合計62.3%が実質的に同じリスクです。17銘柄・12セクターという数字だけでは、分散できているとは言えませんでした。
分散は買うときに決めて終わりではなく、金額ベースで定期的に測り直す対象です。まずは自分の保有をセクター別に金額集計し、取得額ベースと並べてみることをおすすめします。
セクター分類と株価の参照元
- 日本取引所グループ(業種分類の参考)
- Yahoo!ファイナンス(株価データ・2026年8月19日時点)
- 配当金推移の実録|5年で53.7万円の全記録(各セクターから実際に受け取った配当)
※本記事は情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。相関係数は過去の実績であり、将来の値動きを保証するものではありません。投資判断はご自身の責任で行ってください。詳しくは免責事項をご確認ください。
コメント