配当金には証券口座で自動的に20.315%の税金が源泉徴収されています。実はこれとは別に「総合課税」を選んで確定申告すると、税金が戻ってくる人がいます。私(YK)の実際の受取配当データを使い、どちらが得かを税率と実額で検証します。
結論を先に書きます。上場株式の配当には3つの課税方式(総合課税・申告分離課税・確定申告不要)があり、どれが有利かは課税所得の水準で決まります。私自身は制度上有利になりうる水準にいながら、あえて確定申告不要のままにしています。その理由も含めて整理します。
配当金の3つの課税方式|まず制度を整理する
上場株式の配当を受け取ると、証券口座の設定次第で以下の3方式から選べます。
- 確定申告不要制度:証券口座(源泉徴収ありの特定口座)で源泉徴収された20.315%(所得税15.315%+住民税5%)で完結。何もしなくてよい。
- 申告分離課税:確定申告するが、税率は源泉徴収と同じ20.315%のまま。株式の売却損と損益通算できる点だけがメリット。
- 総合課税:確定申告し、給与所得などと合算して累進税率で課税する。ただし上場株式の配当には「配当控除」という税額控除があり、所得税で10%、住民税で2.8%が税額から差し引かれる(課税所得1,000万円以下の部分)。
2023年分から分岐点が900万円から695万円に下がった
この記事を書き直すきっかけになった改正があります。2022年分までは、所得税は総合課税、住民税は申告不要という組み合わせを選べました。住民税側で配当控除後の7.2%を負担せずに済むため、総合課税が有利になる範囲が広く、分岐点は課税所得900万円あたりでした。
2023年分(令和5年分)の確定申告から、この組み合わせが使えなくなりました。所得税と住民税で同じ課税方式を選ばなければなりません。住民税の7.2%が必ず乗るようになった結果、分岐点は課税所得695万円へ下がりました。
古い記事や書籍には「900万円まで総合課税が有利」と書かれているものが残っています。現在の制度では正しくありません。
実効税率を1円単位で計算する
総合課税を選んだ場合の負担は、次の式で決まります。
- 所得税は「(累進税率 − 配当控除10%)× 1.021」。1.021は復興特別所得税2.1%分です。
- 住民税は「10% − 配当控除2.8%」で、課税所得にかかわらず7.2%で固定です。
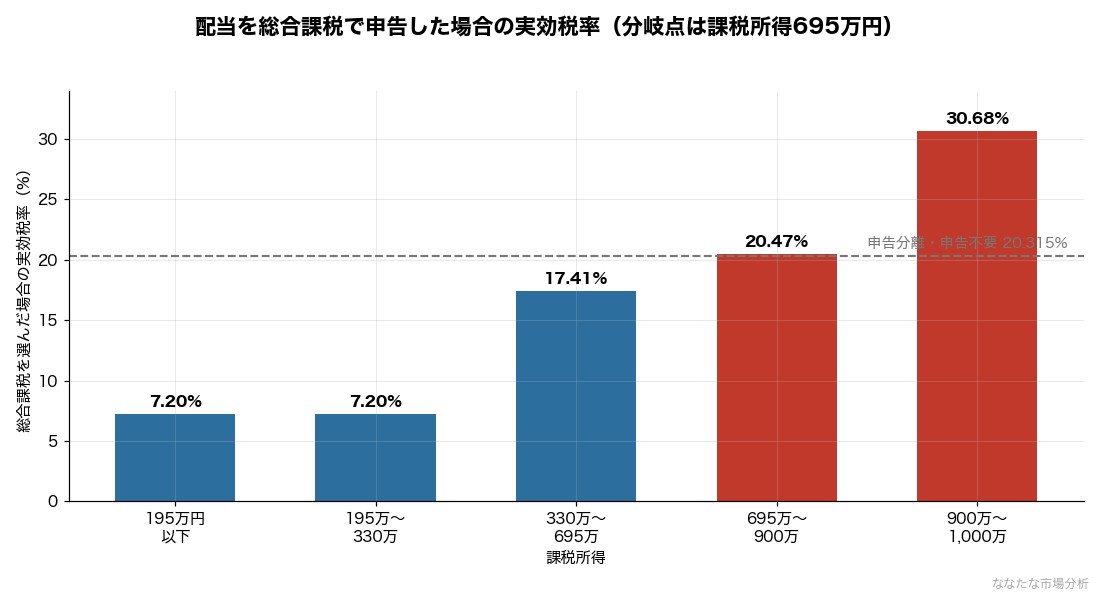
| 課税所得 | 所得税分 | 住民税分 | 合計 | 20.315%との差 |
|---|---|---|---|---|
| 195万円以下 | 0.00% | 7.20% | 7.20% | -13.12pt |
| 195万円超〜330万円 | 0.00% | 7.20% | 7.20% | -13.12pt |
| 330万円超〜695万円 | 10.21% | 7.20% | 17.41% | -2.91pt |
| 695万円超〜900万円 | 13.27% | 7.20% | 20.47% | +0.16pt |
| 900万円超〜1,000万円 | 23.48% | 7.20% | 30.68% | +10.37pt |
課税所得330万円までは所得税がゼロになります。累進税率10%から配当控除10%を引いてマイナスになるためで、実質的な負担は住民税の7.2%だけです。
注意したいのが695万円超〜900万円の帯です。実効税率は20.47%で、申告分離課税の20.315%をわずかに上回ります。差は0.16ポイントで、この帯はもう総合課税が有利ではありません。ここが2023年の改正で反転した部分です。
課税所得が1,000万円を超えると、超えた部分の配当控除率が所得税5%・住民税1.4%に半減します。高所得者ほど総合課税は不利になる設計です。
私の2025年の配当で、帯ごとの差額を出す
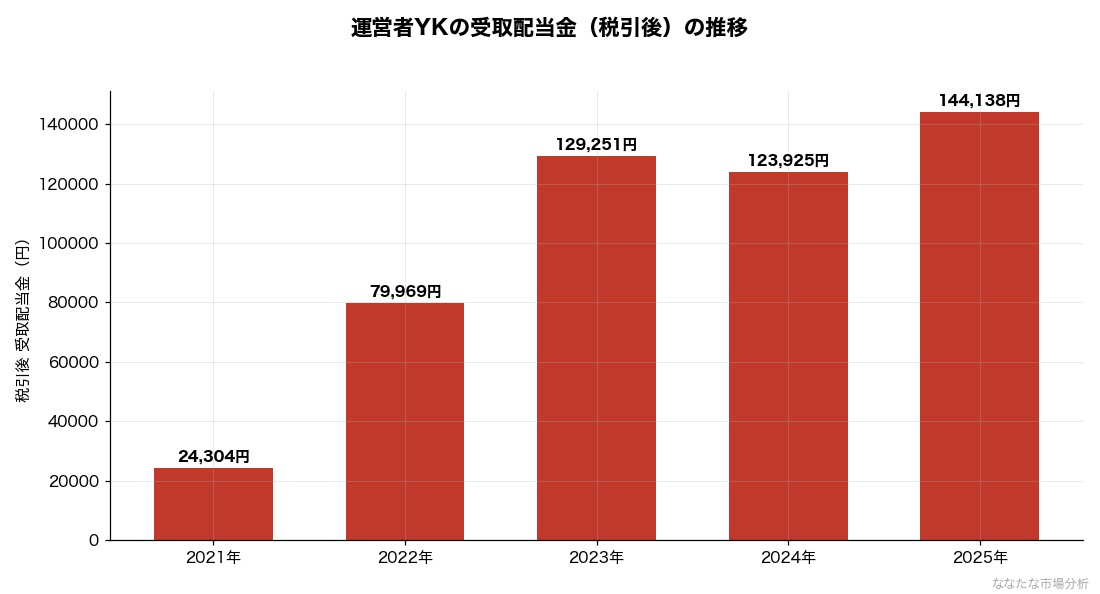
2025年に受け取った配当は税引後14万4,138円でした。税引前に換算すると18万885円で、源泉徴収されたのは3万6,747円です。この金額を各課税所得帯に当てはめると、還付額と追加負担が実額で見えます。
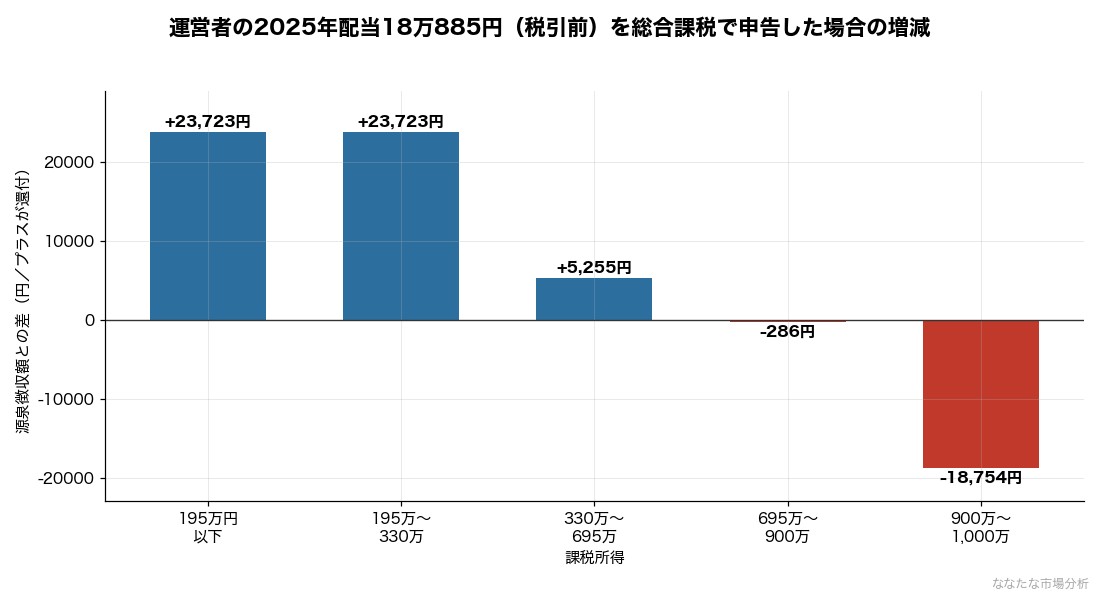
| 課税所得 | 総合課税の税額 | 源泉徴収額との差 |
|---|---|---|
| 195万円以下 | 13,024円 | 23,723円の還付 |
| 195万円超〜330万円 | 13,024円 | 23,723円の還付 |
| 330万円超〜695万円 | 31,492円 | 5,255円の還付 |
| 695万円超〜900万円 | 37,033円 | 286円の負担増 |
| 900万円超〜1,000万円 | 55,501円 | 18,754円の負担増 |
年18万円の配当でこの幅です。課税所得330万円以下なら2万3,723円戻り、900万円超なら1万8,754円多く払うことになります。同じ配当額でも、自分がどの帯にいるかで4万円以上ひっくり返ります。
330万円超〜695万円の帯にいる人の還付は5,255円でした。制度上は有利ですが、確定申告の手間に見合うかどうかは考えどころです。ここは判断が割れます。
NISA口座の配当を非課税で受け取るには設定が要る
見落とされやすい点を書いておきます。NISA口座で買った株の配当は非課税ですが、受取方法を「株式数比例配分方式」にしていないと課税されます。
配当金の受取方法には、証券口座で受け取る株式数比例配分方式のほか、ゆうちょ銀行等の窓口で受け取る配当金領収証方式、指定の銀行口座で受け取る登録配当金受領口座方式があります。株式数比例配分方式以外を選んでいると、NISA口座で保有していても20.315%が引かれます。
この設定は証券会社ごとではなく、すべての証券会社に共通で適用されます。複数の口座を使っている場合、どれか1社で変更すれば全体に反映されます。
配当控除が使えない配当もある
ここまでの計算は、日本の上場株式の配当を前提にしています。次のものは配当控除の対象外です。
- J-REIT(不動産投資信託)の分配金。高配当の代表として名前が挙がりますが、配当控除は使えません。
- 外国株式の配当。現地でも課税されるため、外国税額控除という別の仕組みの話になります。
- 投資信託の分配金は、外貨建資産や非株式の組入比率によって控除率が半分になるか、対象外になります。
私が保有している17銘柄はすべて日本の上場株式なので、上の表がそのまま当てはまります。一方で保有している投資信託はオルカンとS&P500インデックスファンドで、こちらはそもそも分配金を出しません。配当控除を考える場面自体がありません。
申告分離課税を選ぶ意味がある場面
総合課税が不利な帯にいる人でも、確定申告不要ではなく申告分離課税を選ぶ理由があります。株式の売却損と配当を損益通算できる点です。
その年に株式の売却で50万円の損失を出し、配当を18万円受け取っていた場合、申告分離課税で申告すれば配当18万円分の税金(約3万6,000円)が戻ります。相殺しきれない32万円の損失は、翌年以降3年間繰り越せます。
ただし私は売買をしない方針なので、売却損が出ることがありません。この制度を使う場面は今のところ来ていません。損益通算を前提に課税方式を選ぶかどうかは、その人が売買するかどうかで決まります。
それでも私が確定申告不要のままにしている理由
投資歴20年・運用資産6,000万円規模の私自身の判断を書きます。制度上は総合課税で還付が見込める水準にありながら、私は確定申告不要制度のままにしています。理由は2つです。
第一に、還付額の規模です。年間の税引後配当が14万円前後の水準では、総合課税による還付は年数千円〜1万円台にとどまります。確定申告の作業時間(源泉徴収票の突合、配当控除の計算、e-Taxでの入力)に対して、金額的なリターンが見合わないと判断しています。
第二に、総合課税は合計所得金額を押し上げるため、国民健康保険料や住民税の非課税判定など、他の制度に波及するリスクがあります。私の場合、配当以外の所得状況とあわせて確認しないと、還付額以上の負担増になっていないかを都度チェックする手間が発生します。数千円の還付のために、他の制度への影響まで毎年点検し続けるコストは割に合わないというのが私の結論です。
一方で、配当収入がこれから育っていくフェーズの方や、既に確定申告が必要な副業・不動産所得がある方は、事情が異なります。申告のついでに配当も総合課税で計算するだけなら、上記の階層表で自分の課税所得を確認し、有利な方式を選ぶ価値は十分にあります。
分かれ目は課税所得695万円
配当金の課税方式は、課税所得695万円以下の層では総合課税が有利で、695万円を超えると申告分離課税・確定申告不要のほうが有利に転じます。2023年分から所得税と住民税で課税方式を揃える必要が生じ、分岐点が900万円から695万円へ下がりました。ただし総合課税は合計所得金額への影響も伴うため、還付額と手間・波及リスクを天秤にかけて選ぶ必要があります。まずは自分の税引後配当の実額と源泉徴収額を逆算し、上の階層表と照らし合わせてみることをおすすめします。
配当そのものの実績を確認したい方は配当金推移の実録記事、配当性向から銘柄の持続性を見たい方は配当性向の見方の記事、実際の保有銘柄は高配当ポートフォリオの実践記事もあわせてご覧ください。
なお損益通算はNISA口座では使えません。課税口座との決定的な違いはNISAは損益通算できない|知っておくべき弱点で整理しました。
本記事は2026年時点の税制と運営者自身の配当受取データに基づく個人的な整理です。実際の税額計算・確定申告の要否は個々の所得状況により異なるため、税理士または税務署にご確認のうえご自身の責任で判断してください。詳細は免責事項をご確認ください。
コメント