日米の政策金利差が2.0%以下に縮むと、ドル円には円高方向の圧力がかかります。2026年5月15日のウォーシュFRB議長就任で、米国の利下げ2回・日銀の利上げ2回という組み合わせが現実味を帯びてきました。
私の保有株では、金利上昇の恩恵を受ける三井住友FGが約+457%、三菱UFJが約+341%なのに対し、円高が逆風になるヤマハ発動機は約+6%にとどまっています。金利差と為替の綱引きが、銘柄ごとの差として表れています。
公開日:2026年5月16日(投資テーマ解説)
日米金利差2.0%以下シナリオの全体像
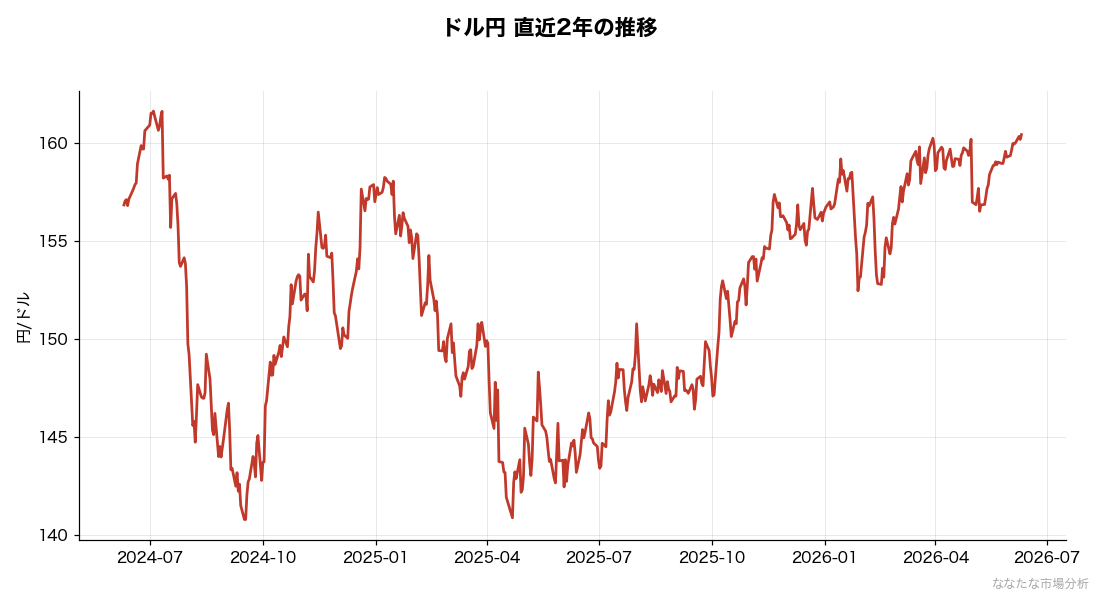
2026年5月時点の日米金利差と、今後の予想を整理します。
| 時期 | 米FF金利 | 日銀政策金利 | 金利差 |
|---|---|---|---|
| 2024年 | 5.25-5.50% | 0.00-0.10% | 約5.0% |
| 2025年末 | 4.25-4.50% | 0.50% | 約4.0% |
| 2026年5月(現在) | 4.00-4.25% | 0.75% | 約3.5% |
| 2026年末予想 | 3.50-3.75%(2回利下げ) | 1.25-1.50%(2回利上げ) | 2.0%以下 |
2024年の約5.0%から2026年末に2.0%以下まで縮小すると、 過去20年で見ても急速な金利差縮小 となります。これがドル円・株式相場・セクター物色に大きな影響を与える局面です。
円高方向への圧力|ドル円150円割れ視野
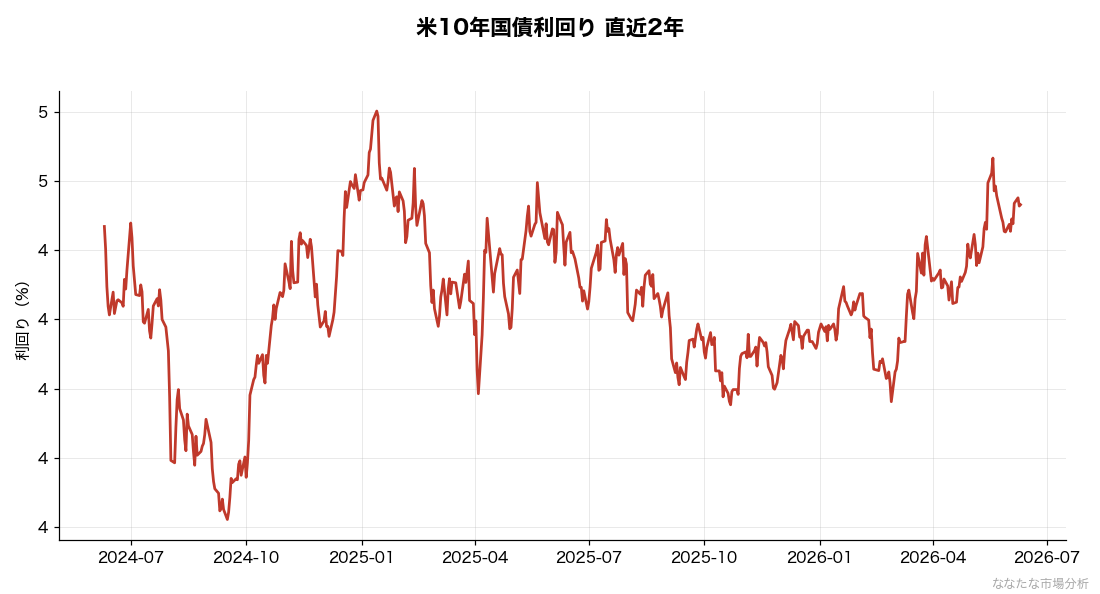
日米金利差縮小に伴うドル円の見通しを整理します。
金利差と為替の歴史的関係
過去のデータでは、 日米金利差3%以下になるとドル円は150円を割り込むケースが多い と分析されています。金利差2.0%以下となれば、 ドル円140円台前半まで円高が進む可能性 も視野に入ります。
| 日米金利差 | ドル円目安水準 |
|---|---|
| 5.0%超 | 155-160円 |
| 4.0%前後 | 150-156円 |
| 3.0%前後 | 145-150円 |
| 2.0%以下 | 140-145円 |
| 1.0%以下 | 130-140円 |
あくまで目安ですが、 2026年後半から2027年にかけて145-150円 がメインシナリオ、 下振れシナリオでは140円割れ も想定範囲内と考えられます。為替の方向感は輸出企業の株価に直接影響を与え、日経平均の株価形成にも構造的な変化をもたらす可能性があります。
円高で恩恵を受ける5セクター
① 電力・公益
原油・LNGなど燃料の大半を輸入に頼る電力業界は、 円高で輸入コストが低下し利益率が改善 します。東京電力HD・関西電力・東北電力など、安定配当銘柄として再評価される余地があると見ています。
② 通信
NTT・KDDI・ソフトバンク(9434)など通信3社は 内需中心で為替影響が小さく、配当利回り3-4%超 で安定的な選択肢となります。米金利低下で配当株の相対的魅力が高まる点も追い風です。
③ REIT(不動産投資信託)
米金利低下でJ-REITの分配金利回り(4-5%水準)の相対的魅力が増します。 日銀利上げペースが緩やかなら国内金利上昇も限定的 で、REIT全体には追い風となる構図です。
④ 小売・サービス(内需)
イオン・セブン&アイ・ユニチャームなど内需小売は、 円高による輸入コスト低下と実質賃金の改善 で恩恵を受ける立場にあります。
⑤ 食品
食品メーカーは原材料の海外調達比率が高く、 円高で原価率改善 となります。明治HD・キッコーマン・キリンなどの大手食品株は連続増配傾向も強く、配当戦略との相性が良好です。
円高で逆風となる5セクター
① 自動車
トヨタ・ホンダ・スバルなど輸出依存度の高い自動車セクターは、 ドル円1円の円高で年間営業利益が数百億円規模で目減り します。2026年後半は業績見通しの下方修正リスクが高まるかどうかは、次の決算で分かります。
② 電機・精密
ソニーグループ・キヤノン・ニコンなど、海外売上比率の高い電機・精密セクターも円高で逆風となります。ただし海外現地生産比率が高まっているため、過去ほどの影響度は緩和されている点に注意です。
③ 機械
ファナック・SMC・キーエンスなど機械メーカーは 海外売上比率が80%超 の銘柄も多く、円高直撃セクターです。AI・半導体テーマで好調だった2026年4月の反動が懸念されます。
④ 半導体製造装置
東京エレクトロン・アドバンテストは半導体需要の構造的成長で支えられている一方、 円高で円建て売上が目減りする 構造的逆風があります。
⑤ 商社
三菱商事・三井物産など総合商社は資源・エネルギーの輸出入で利益を上げており、 円高で原油・LNG価格が下落すると配当原資が縮小 する可能性があります。
オルカン・S&P500投資家への影響
円建てリターンの目減り懸念
オルカン(全世界株式)・S&P500(米国株式)はドル建て資産が中心のため、 円高では円建て評価額が目減り します。例えばS&P500がドル建てで+10%上昇しても、ドル円が160円→145円(-9.4%)に振れれば円建てリターンは約+0.6%と大幅圧縮されます。
長期積立は継続が基本
ただし長期インデックス投資の本質は 「ドルコスト平均法による平準化」 です。円高局面ではドル建て資産を相対的に安く買えるため、 長期では平準化される構造 と考えられます。短期の円高による含み益減少に動揺せず、積立を継続することが重要です。
投資戦略の3つのアプローチ
アプローチ①:オルカン中心+ノイズ無視
最もシンプルな戦略は 「オルカン積立を継続して為替変動はノイズと割り切る」 ことです。20-30年の長期では為替変動は平準化されると考えられるため、短期の円高で戦略を変更する必要はありません。
アプローチ②:内需高配当株へのウェイトシフト
日本株個別銘柄を保有する投資家は、 円高に強い内需高配当銘柄(電力・通信・REIT・食品) へのウェイトシフトを検討する局面です。配当利回り4%超×内需主体の組み合わせが安定戦略となります。
アプローチ③:為替ヘッジ付商品の活用
円高リスクを完全に回避したい場合は 為替ヘッジ付投資信託 も選択肢です。ただしヘッジコスト(年1-2%程度)が運用効率を下げるため、長期投資にはあまり推奨されません。
金利差縮小シナリオに私はどう備えているか
日米金利差のニュースが出るたびに為替への備えを聞かれますが、20年運用してきて行き着いた答えは「何もしない」でした。その根拠を書きます。
視点①:オルカン積立は淡々と継続 新NISAの月30万円積立は オルカン1本に集中 する方針を継続します。日米金利差縮小も、長期投資にとっては「通り過ぎるイベント」の一つです。為替変動を予測してポジションを動かす方が長期リターンを損なうリスクが高いと20年の経験から判断しています。
視点②:待機資金は円高局面の買付チャンス 円高シナリオが現実化すれば、 ドル建て資産(オルカン・S&P500・米国ETF)の取得コストが大幅に下がるチャンス となります。私自身、特定口座での待機資金を温存し、ドル円145円割れの局面で機動的な追加投信買付を実行する準備をしています。
視点③:高配当株は持ち替えない 私の保有17銘柄には、円高で恩恵を受ける銀行株と、逆風を受ける輸出関連株(ヤマハ発動機・アマダ・キヤノン)の両方が入っています。円高シナリオを理由に輸出株を売って内需株に乗り換えることはせず、配当を受け取りながら保有を続けます。
金利差シナリオの分岐点となる日程
- 6月のFOMC。ウォーシュ新議長のもとで最初の政策決定になり、利下げのペースを確認できます
- 日銀の金融政策決定会合
- ドル円が150円を割るか。ここを抜けると、輸出企業が業績予想の想定為替レートを一斉に見直すことになります
- 米国のCPI。インフレが落ち着けば利下げが早まり、高止まりすれば政策の見直しが入ります
- 5〜6月の決算発表で、日本企業が想定為替レートを円高方向に修正するか
- 5月20日(米国時間)のNVIDIA決算
投資戦略の総括
私はオルカンの積立を変えません。為替の振れは、長期では均されていくと見ているからです。円高はむしろ、ドル建て資産を安く買える機会になります。輸出株(自動車・電機・機械)に集中すると円高の逆風をまともに受けるので、ここは注意が必要です。私の保有17銘柄でも、輸出関連のヤマハ発動機は約+6%と伸び悩んでいます。為替の予測は当たらないものとして、予測を理由に方針を崩さないようにしています。
- 【2026/5】ウォーシュFRB議長就任|日米市場への影響
- 日経平均 vs S&P500|長期で勝つのはどっち
- 投資カテゴリの記事一覧
金利差で動いた為替が日本株にどこまで効くのかは、20年分の相関で確かめました。結果は円安と日本株の関係|20年の相関は0.44にまとめています。
※ 本記事の情報は投資判断の参考情報であり、特定の投資・銘柄を推奨するものではありません。金利・為替予想は時点で変動します。投資は自己責任でお願いします。詳細は免責事項をご覧ください。
金利差局面での、YKの実ポジション
この戦略を、私は自分の保有で実践しています。金利上昇メリットが大きい銀行株(三井住友FG 約+457%、三菱UFJ 約+341%)を長期保有する一方、円高が逆風になる輸出関連のヤマハ発動機は約+6%と伸び悩んでいます。金利差と為替の綱引きが、保有銘柄間のパフォーマンス格差としてはっきり表れました。私はこの局面でポジションを動かさず、配当を受け取りながら次の局面を待っています。
コメント