日経平均が15%以上下げた過去7回の暴落を、今の保有17銘柄で再現しました。2020年までの4回は日経平均と同じか、それ以上に下げています。リーマン・ショック直前に持っていたら、株価が元の水準に戻るまで2025年8月までかかった計算です。
一方で2021年以降の3回は、どれも日経平均より下げが小さく済みました。高配当株は暴落に強い、と一言でまとめられる結果ではありませんでした。
公開:2026年10月14日(株価は2026年10月13日終値まで)
検証の方法と、この数字の限界
局面の選び方は、20年で7回の暴落|下落率と回復日数の実データで数えた7回と同じです。あの記事は日経平均そのものの下落率と回復日数を扱いました。今回は、各局面の下落直前の高値の日から安値の日までを区切り、その期間に今の17銘柄を今の株数で持っていたら評価額がどう動いたかを計算しています。
先に、この検証の弱点を書いておきます。今の17銘柄は、2021年から2026年にかけて私が買いそろえたものです。過去の暴落を生き残り、その後に配当を増やしてきた銘柄を後から選んでいるので、成績は実際より良く出やすくなります。リーマン・ショックで私が実際に持っていたのは、この17銘柄ではなくみずほ株でした。その体験はリーマンで資産3分の1|みずほ株塩漬けの失敗談と教訓に書いています。
もうひとつ、計算は株価だけで、配当は含めていません。配当を足せば、下落率も回復までの期間もこれより小さくなります。
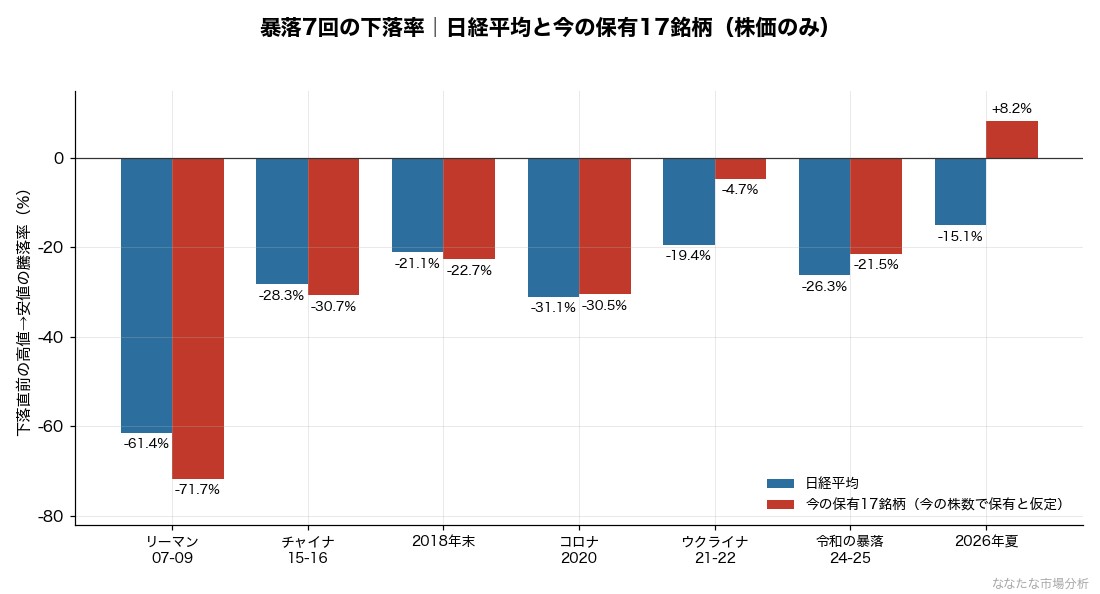
7回の下落率を並べると
| 局面 | 期間 | 日経平均 | 保有17銘柄 | 日経平均より下げが小さかった銘柄 |
|---|---|---|---|---|
| リーマン・ショック | 2007年7月9日→2009年3月10日 | -61.4% | -71.7% | 3/16 |
| チャイナ・ショック | 2015年6月24日→2016年6月24日 | -28.3% | -30.7% | 6/17 |
| 2018年末の急落 | 2018年10月2日→12月25日 | -21.1% | -22.7% | 6/17 |
| コロナ・ショック | 2020年1月17日→3月19日 | -31.1% | -30.5% | 9/17 |
| ウクライナ侵攻 | 2021年9月14日→2022年3月9日 | -19.4% | -4.7% | 13/17 |
| 令和の暴落 | 2024年7月11日→2025年4月7日 | -26.3% | -21.5% | 11/17 |
| 2026年夏 | 2026年6月25日→7月29日 | -15.1% | +8.2% | 17/17 |
前半の4回と後半の3回で、結果がはっきり分かれています。2020年のコロナ・ショックまでは、17銘柄の下げは日経平均とほぼ同じか、それより大きい局面ばかりでした。日経平均より下げが小さかった銘柄も、多くて半分程度です。
2021年以降は逆になりました。ウクライナ侵攻の局面では、日経平均の-19.4%に対して17銘柄は-4.7%でした。INPEXが原油高で+70.0%上げ、全体を支えています。2026年夏は17銘柄すべてが日経平均より下げが小さく、評価額は逆に+8.2%増えました。
この違いは、銘柄の質より相場の中身で説明したほうが自然です。2021年以降は金利が上がる局面が続き、銀行・商社・資源といった高配当株に資金が向かいやすい時期でした。同じ構成でも、金利が下がっていく局面の暴落では2020年以前のような下げ方をする可能性があります。
リーマン・ショックなら、元に戻るまで16年
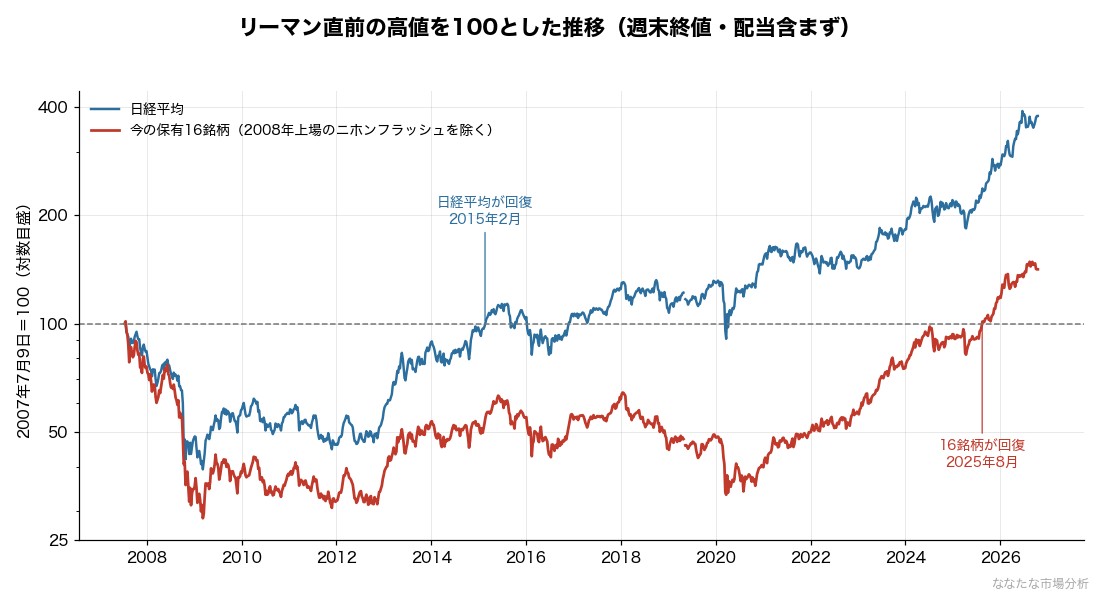
いちばん厳しかったのはリーマン・ショックです。2007年7月9日に16銘柄を今の株数で持っていた場合、評価額は497万円から2009年3月10日に140万円まで減ります。下落率は-71.7%で、日経平均の-61.4%より10ポイント以上深い下げでした。
銘柄別に見ると、オリックスが-93.7%、ヤマハ発動機が-79.2%、三井住友FGが-77.0%です。下げが小さかった朝日ネット(-38.8%)とINPEX(-43.7%)でも、4割前後は失っています。銀行やリースといった金融株は、金融危機の局面では高配当であることが守りになりませんでした。
回復の差はさらに大きく開きます。日経平均は2015年2月19日に下落前の高値を終値で取り戻しました。16銘柄の評価額が下落前の水準に戻ったのは、2025年8月15日です。安値から数えて、日経平均の2,172日に対して16銘柄は6,002日、16年あまりかかっています。
| 局面 | 日経平均 | 保有17銘柄 |
|---|---|---|
| リーマン・ショック | 2,172日(2015年2月) | 6,002日(2025年8月) |
| チャイナ・ショック | 474日(2017年10月) | 536日(2017年12月) |
| 2018年末の急落 | 682日(2020年11月) | 1,424日(2022年11月) |
| コロナ・ショック | 231日(2020年11月) | 537日(2021年9月) |
| ウクライナ侵攻 | 436日(2023年5月) | 6日(2022年3月) |
| 令和の暴落 | 127日(2025年8月) | 127日(2025年8月) |
| 2026年夏 | 未回復 | 下落前の水準を割らず |
2020年までの4回は、どれも17銘柄のほうが回復に時間がかかっています。下げが同じ程度でも、戻るのが遅いということです。配当を受け取りながら待つ前提でなければ、この期間を持ち続けるのは難しかったはずです。
実際に経験した2回で起きたこと
今の構成に近い形で私が実際に通過したのは、2024年からの令和の暴落と2026年夏の2回です。令和の暴落の前から、17銘柄のうち15銘柄を持っていました(残るヤマハ発動機とアイチコーポレーションは2024年後半以降に買い足しました)。
令和の暴落で日経平均が高値から安値まで下げた2024年7月11日〜2025年4月7日の間にも、配当は18回、税引後で8万3,693円入金されています。日経平均が下落前の高値を回復した2025年8月12日までで数えると、29回・13万3,211円です。株価が下がっていても、口座には現金が入り続けました。
2026年夏の局面は、日経平均が15.1%下げた間に17銘柄の評価額が672万3,700円から727万7,500円へ増えています。どちらの局面でも、私は保有株を売っていません。売る理由になるほどの下げが、この2回は起きなかったとも言えます。
急落の日に判断を挟まないために決めているルールは、投資の仕組み化|売りたくなる日は年5.9回に書きました。
高配当株は暴落に強い、とは言い切れない
7回を並べて分かったのは、高配当株の下げ方は局面によってまったく違うということです。金融危機型のリーマン・ショックでは指数より深く下げて、回復には16年かかりました。金利上昇が続いた2021年以降は、指数より下げが小さく済んでいます。直近の2回だけを見て「高配当株は暴落に強い」と考えると、2020年以前の4回を見落とすことになります。
私が資産の約3分の2を投資信託に置き、個別株を1割強にとどめているのは、この検証を見る限り妥当な配分でした。17銘柄の内訳と取得単価は私の高配当株ポートフォリオ全公開|実損益で見る17銘柄で公開しています。
計算の前提とデータ
- 株価・指数:Yahoo Financeの日次終値(2005年6月〜2026年10月13日)。株式分割は調整済みの値を使用
- 保有数量:運営者の保有明細(2026年10月時点の株数を全期間に適用)
- 受取配当:運営者の証券口座の入金明細(税引後)
- 局面の区切り:日経平均の下落直前の高値の日と、その後の安値の日。回復日は、安値の後に下落前の高値を終値で上回った最初の日
本記事は特定の銘柄や金融商品の売買を推奨するものではありません。過去の値動きを今の保有銘柄に当てはめた試算であり、将来の成果を保証するものではありません。詳細は免責事項をご覧ください。
コメント