TOPIXの2026年年初来パフォーマンスは、5月初旬に+6.39%まで上げたあと、5月15日の急落で+4.3%前後まで後退しました。この見通しが8月までにどうなったかの答え合わせを含め、月別・セクター別に実測します。
公開:2026年5月9日(5/15急落の影響は5/16に反映)
より広い文脈は、TOPIXと日経平均の違い|どちらを見るべきか解説で扱っています。
TOPIXの2026年年初来パフォーマンス
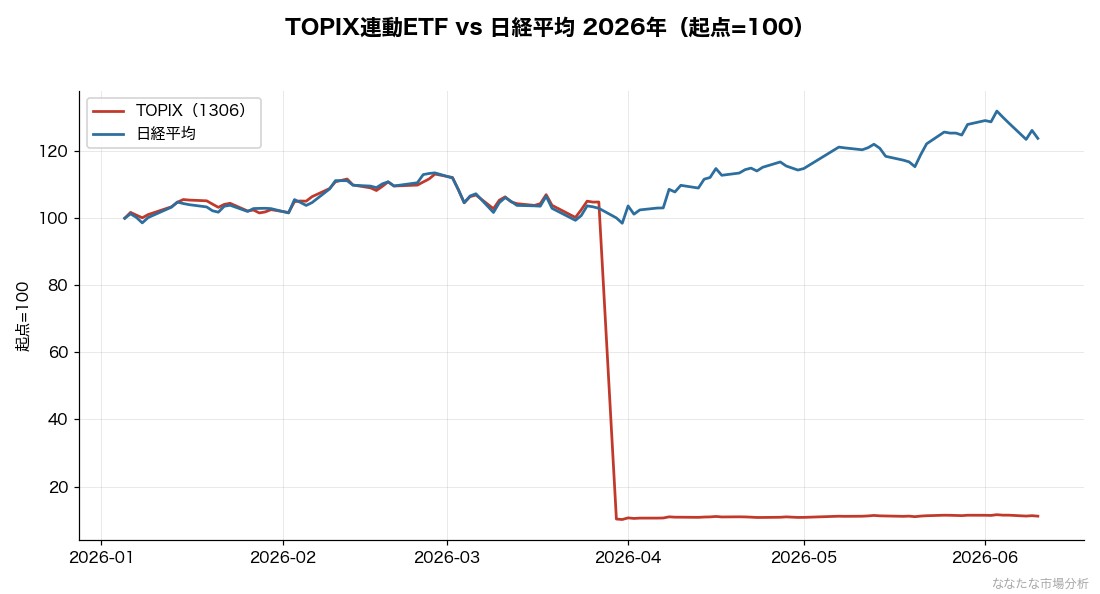
まず、TOPIXの2026年年初来の主要指標を整理します。
| 項目 | 水準・日付 |
|---|---|
| 年初来騰落率(5/15時点) | +4.3%前後(5/15急落で調整、5月初旬+6.39%から後退) |
| 年初来高値 | 3,938.68(2026年2月27日) |
| 年初来安値 | 3,447.34(2026年3月23日) |
| 4/7-5/7変化率 | +5.37%(高値3,860.97、安値3,637.06) |
| 5月初旬→5/15水準 | 3,668付近 → 3,550付近(約-3%調整) |
| 5/15急落の背景 | ウォーシュFRB議長就任日、国内長期金利29年ぶり高水準 |
年初来+4.3%前後は、長期インデックス投資の年率リターン目安5-7%にほぼ並ぶ水準ですが、 5月初旬の+6%台から5/15の急落でやや後退 しています。2月末の年初来高値から3月安値までは 約12.5%の調整 、5月後半にも新たな調整局面に入り、ボラティリティの高い1年になっています。
5/14-15の急落|国内長期金利ショック
5月後半に新たな調整局面が訪れました。
| 日付 | 日経平均終値 | 前日比 | 主な要因 |
|---|---|---|---|
| 5/13 | 63,272円付近 | +0.5% | 米CPI受け米株高、ウォーシュ承認 |
| 5/14 | 62,654円 | -618円(-1.0%) | 長期金利上昇懸念 |
| 5/15 | 61,409円 | -1,244円(-2.0%) | 長期金利29年ぶり高水準、AI半導体株急落 |
特に5/15は ウォーシュFRB議長就任日 と重なり、AI・半導体株(キオクシア・アドバンテスト・フジクラなど)の割高感が指摘されて急落しました。TOPIXも連動して下落し、年初来パフォーマンスが圧縮された形です。
月別の値動きと特徴的な日付
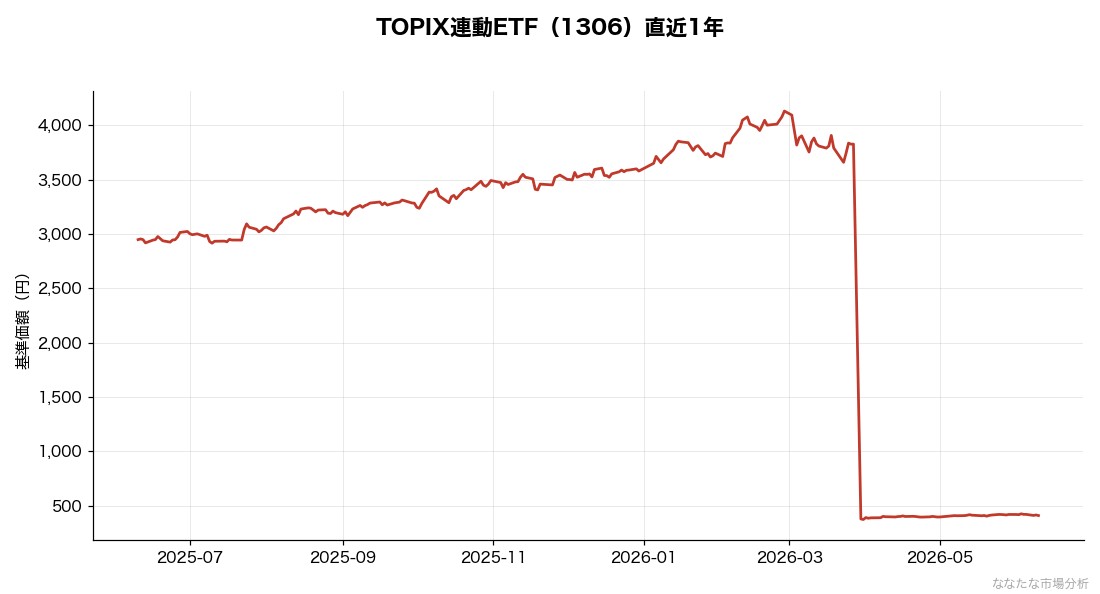
TOPIXの月別動向を、当時の主要マクロイベントと併せて整理します。
| 時期 | TOPIX動向 | 主要イベント |
|---|---|---|
| 1-2月 | 緩やかに上昇、2/27年初来高値 | 2/28イラン戦争開始 |
| 3月 | 急落、3/23年初来安値 | イラン情勢悪化、VIX急騰 |
| 4月上旬 | 戻り基調 | プライベートクレジット危機懸念で一旦下落 |
| 4月中旬 | 反発加速 | ホルムズ封鎖懸念の沈静化期待 |
| 4月下旬 | 急騰 | イラン情勢沈静化期待、米テック決算好調 |
| 5月上旬 | 上昇継続 | ホルムズ「1ページMOU」交渉接近 |
前月の日経平均の動きとの比較:【2026年4月総括】日経+11%・SBG+43%急騰の要因
日経平均との比較分析
2026年の同期間における日経平均とTOPIXの動きを比較します。
| 指数 | 4月初値 | 4月終値 | 4月騰落率 | 主要要因 |
|---|---|---|---|---|
| 日経平均 | 53,414円 | 59,285円 | +10.99% | SBG・ファーストリテイリング等値嵩株主導 |
| TOPIX | — | — | +5.37%(4/7-5/7) | 時価総額加重で全体を反映 |
注目すべきは 日経平均+10.99%とTOPIX+5%台の大きな乖離 です。これは2026年4月の上昇が SBG(+43%)など値嵩株のウェイトが大きい日経平均で増幅 され、時価総額加重のTOPIXでは緩やかに反映されたためと判断しました。日経平均は上位5社だけで33.3%を占める構造のため、特定銘柄の急騰時には大きく動きやすい設計です。
TOPIXと日経平均の算出方法の違い:TOPIXと日経平均の違い|どちらを見るべきか解説
2026年の主要トピック|TOPIXを動かした要因
① 半導体・AI主導のテック株上昇
2026年4月以降、半導体・AI関連株が市場全体をけん引する局面が続きました。半導体は 「景気循環型セクター」から構造的成長と選別が同時に進む分野 へと変化し、AI、データセンター、自動車、産業機器という複数の需要源が重なり合っています。フィジカルAI関連でファナック・キーエンスなどの好決算も相場をけん引しました。為替(ドル円)は159-160円台で推移し、輸出企業の業績下支え要因となっています。
② プライベートクレジット危機懸念
4月上旬には英中央銀行(BOE)総裁の警鐘・金融庁の調査開始でTOPIXは一時下落。5月6日にはFSB報告書が公表され、ブルー・オウル株YTD-40%・BDC NAV比80%水準など、金融セクター波及への警戒が続いています。
③ ホルムズ封鎖と原油高
2/28以降のイラン戦争でホルムズ海峡が封鎖、原油は一時141ドル突破、米ガソリン4.46ドル/ガロンの4年ぶり高値に到達。日本の輸出企業(円安恩恵)と輸入企業(コスト高)でセクター格差が拡大しました。
④ トランプ関税と26兆円還付
2025年に発動したトランプ関税は2026年5月から26兆円規模の還付プログラムが開始され、米国内消費刺激と日本企業の業績回復期待がTOPIXの押し上げ要因になりつつあります。
セクター別騰落の傾向
2026年のTOPIXセクター別動向の主な傾向を整理します(具体的な数値は時点で変動します)。
| セクター | 傾向 | 主要要因 |
|---|---|---|
| 半導体・電気機器 | 強含み | AI・データセンター需要、フィジカルAI主導 |
| 銀行・保険 | 堅調 | 日銀利上げ期待で利ざや改善観測 |
| 建設・資材 | けん引役 | 国土強靱化・インフラ投資テーマ |
| 商社・エネルギー | 原油高で恩恵 | ホルムズ封鎖で原油・LNG価格上昇 |
| 自動車 | 軟調 | 関税問題と円高警戒で下押し |
| 内需小売・サービス | まちまち | インバウンド・実質賃金で個別差 |
| 不動産・REIT | 軟調 | 長期金利上昇で逆風 |
2026年は 「金利上昇局面の銀行・保険」と「AI構造成長の半導体」の二大主軸 が市場をけん引する構図と考えられます。
2026年10月のTOPIX改革|次期TOPIX採用で35銘柄候補
2026年10月に予定されている 「次期TOPIX」 の採用は、相場全体に大きなインパクトを与える可能性があります。
| 項目 | 内容 |
|---|---|
| 採用銘柄追加 | 試算で35銘柄が新規採用候補 |
| 除外 | さらに600社が除外対象 |
| 時価総額 | 倍増を目指す |
| 狙い | 市場代表性の向上、流動性の集中 |
| 影響 | 新規採用銘柄に巨額ファンドの買い出動 |
新規採用候補35銘柄には、これまでTOPIX対象外だった成長企業も含まれる見込みで、 パッシブファンドのリバランス需要で短期的に大きな買い圧力 がかかりやすくなります。一方、除外対象600社からは継続的な売り圧力がかかる可能性があります。
2026年末の見通し|野村證券の予想
主要証券会社の2026年末予想を整理します。
| シナリオ | TOPIX予想 | 日経平均予想 |
|---|---|---|
| メインシナリオ(11月時点) | 3,800 | 56,000円 |
| 引き上げシナリオ(4月時点) | 4,000 | 60,000円 |
| 上振れシナリオ | 4,200 | 62,000円 |
5月時点のTOPIX 3,668付近からメインシナリオの3,800まではあと +3.6%、上振れシナリオの4,200までは +14.5% の上昇余地があるとの試算となります。ただし、ホルムズ情勢・プライベートクレジット危機・米FRB金融政策など 下振れリスクも残存 しており、推測の範囲に留まる点に注意が必要です。
【2026年8月追記】5月時点の見通しは当たったのか
この記事は2026年5月15日時点の分析です。3か月が経過したので、当時の見通しと実際の結果を突き合わせます。予想を書いたまま放置せず、答え合わせをするところまでが記録だと考えているためです。
| 項目 | 5月15日時点 | 8月21日時点 |
|---|---|---|
| TOPIXの年初来騰落率 | +4.3%前後 | +20.5% |
| 日経平均の年初来騰落率 | — | +31.1% |
| 日経平均の水準 | 61,409円 | 66,016円(+7.5%) |
| TOPIX連動ETFの5/15比 | — | +5.4% |
| 5/15以降の最大下落率 | — | -4.4% |
本文で紹介した野村證券の2026年末予想は、メインシナリオでTOPIX 3,800、上振れシナリオで4,200でした。5月時点の水準からそれぞれ+3.6%、+14.5%の上昇余地があるという試算です。
実際には、TOPIX連動ETFは5月15日から8月21日までに+5.4%上昇しました。年末を待たずにメインシナリオが想定した上昇幅を超えたことになります。日経平均も61,409円から66,016円へ+7.5%上昇しました。
ここから読み取れることが2つあります。
1. 5月の急落は調整であって転換ではなかった。本文では「ウォーシュFRB議長就任と国内長期金利の急上昇で調整局面に入った」と書きましたが、その後3か月の最大下落率は-4.4%にとどまり、下落は続きませんでした。当時「ボラティリティの高い1年」と表現しましたが、5月以降に限れば値動きはむしろ落ち着いています。
2. 日経平均とTOPIXの差はさらに開いた。年初来で日経平均+31.1%に対しTOPIX+20.5%と、10.6ポイントの差がついています。5月時点でも日経平均優勢でしたが、その構造は解消されるどころか拡大しました。値嵩株主導の相場が続いていることの表れだと私は受け取りました。この差の長期的な意味はTOPIXと日経平均の違いを18年分実測した記事で検証しています。
証券会社の年末予想は、公表時点の情報にもとづく見通しです。3か月で前提が変わることは珍しくありません。予想値そのものより、どの前提が崩れたかを後から確認する材料として使うほうが実用的だと考えています。
私はTOPIXのパフォーマンスをこう読む
TOPIXの月次パフォーマンスは、私が保有銘柄を見直すかどうかを判断する際の参考指標の一つに過ぎません。今回の数値をどう読んでいるかを書き残します。
視点①:年初来+4.3%は「想定範囲内」 イラン戦争・ホルムズ封鎖・プライベートクレジット危機など複数の不透明要因がある中で、TOPIXが5月の急落を挟んでも年初来プラスを維持している点は、 日本企業のファンダメンタルズの底堅さ を示していると考えられます。長期積立投資の年率リターン目安5-7%と整合的です。
視点②:日経平均との乖離は構造の違いが顕在化 4月の日経平均+10.99%とTOPIX+5%台の乖離は、 「値嵩株主導のラリー」 を象徴しています。SBG・ファーストリテイリングなど一部銘柄に依存した上昇は持続性に欠ける可能性があり、 市場全体の実態を見るならTOPIXの動きの方が信頼できる と考えています。
視点③:10月のTOPIX改革は要注目イベント 35銘柄の新規採用と600社の除外は、 パッシブファンドの大規模リバランス を引き起こす可能性があります。新規採用候補銘柄の事前買付は値嵩リスクと隣り合わせですが、 「指数組み入れ前の押し目」 を狙う戦略は検討に値すると考えています。
TOPIXに連動する商品のコスト比較:【2026年版】TOPIX連動ETF&投信徹底比較|最安はどれ
TOPIXの推移から読み取れる配分の論点
TOPIXの2026年パフォーマンス分析から導かれる、投資戦略への示唆を整理します。
- 長期積立投資は継続が基本:年初来+4.3%という底堅い相場展開は、淡々と積み立てを続ける投資家に追い風となっています
- セクター格差を活用:銀行・建設・半導体に資金を寄せるか、TOPIX全体に分散するかで戦略は分かれます
- 10月改革の影響を事前検討:次期TOPIX採用候補銘柄をリストアップしておくと、9月以降の動きに対応しやすくなります
- 地政学リスクへの備え:ホルムズMOU合意なら株価押し上げ、合意崩壊なら下押しのシナリオ分岐を想定しておくべきです
- S&P500・オルカンとのバランス:オルカン中心のポートフォリオに対して、TOPIX連動商品を10-20%程度組み入れる選択肢も考えられます
新NISAでTOPIXを買う場合の制度:NISAとは?2026年改正の最新ポイント/暴落時の心構えと行動パターン
- 【2026年版】TOPIX連動ETF&投信徹底比較|最安はどれ
- TOPIXと日経平均の違い|どちらを見るべきか解説
- 【2026年4月総括】日経+11%・SBG+43%急騰の要因
- NISAとは?2026年改正の最新ポイント
- 投資カテゴリの記事一覧
※ 本記事の情報は投資判断の参考情報であり、特定の投資・銘柄を推奨するものではありません。指数値や予想は時点で変動します。投資は自己責任でお願いします。詳細は免責事項をご覧ください。
コメント