日銀の利上げは、変動型住宅ローンの返済額、銀行株の業績、株式市場の物色の3か所に響きます。借入4,000万円・35年の試算では、金利が0.5%から1.5%に上がると、返済額は月約1.9万円増えます。
一方で、私が保有する三井住友FGは、2026年7月時点で評価損益が約+457%になりました。同じ利上げが、家計には負担、銀行株の保有者には追い風として働きます。
公開:2026年7月18日
日銀利上げとは|何がどう変わるのか
日銀の利上げとは、政策金利(短期金利の誘導目標)を引き上げることです。日本は長らく超低金利が続きましたが、2024年3月のマイナス金利解除を起点に、金融政策は段階的な正常化(利上げ)局面へと転換しました。
政策金利が上がると、銀行間の資金調達コストが上がり、それが預金金利・貸出金利・住宅ローン金利へと順に波及します。また、将来の金利水準の見通しを織り込む形で、長期金利(10年国債利回り)や株式市場の物色にも影響が及びます。
影響①:住宅ローン|変動金利の返済額が増える
家計への最も直接的な影響が住宅ローンです。日本の住宅ローン利用者の多くは変動金利型を選んでおり、変動金利は日銀の政策金利(短期金利)に連動する仕組みです。利上げが進むと、返済額はどれだけ変わるのでしょうか。借入4,000万円・35年・元利均等返済で試算しました。
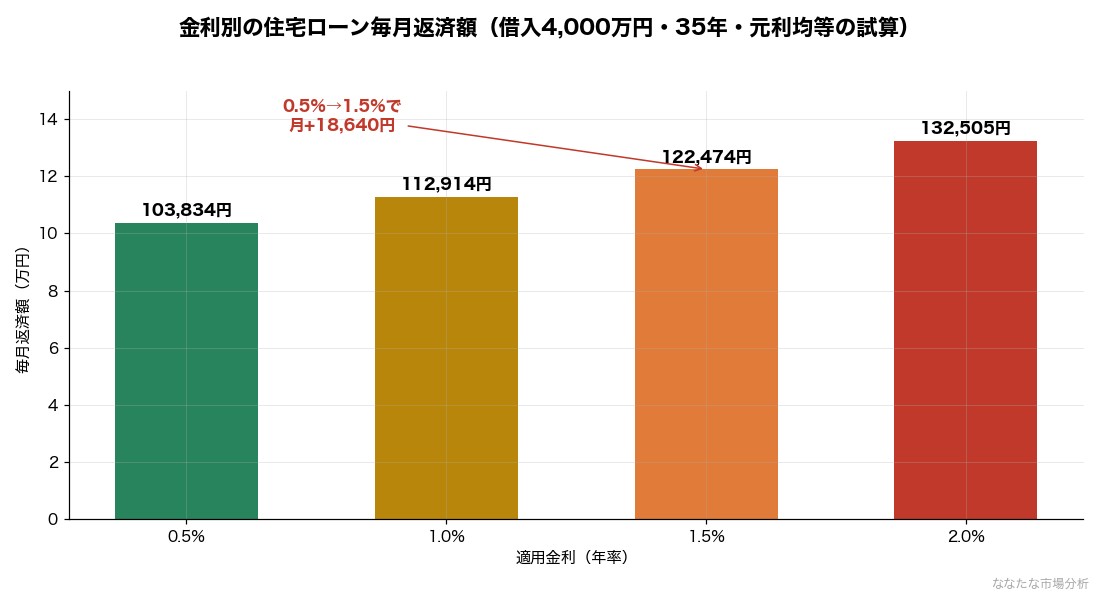
適用金利が0.5%なら毎月の返済は約10.4万円ですが、1.0%で約11.3万円、1.5%になると約12.2万円です。0.5%から1.5%への上昇で月あたり約1.9万円、年間で約22万円の負担増となる計算です。35年総額では700万円を超える差になります。
ただし変動金利には、返済額の見直しは5年ごと(5年ルール)・増額は1.25倍まで(125%ルール)という緩和措置を設ける銀行が多く、影響は段階的に現れます。慌てて固定へ借り換えるかどうかは、残債・残期間・固定との金利差を比べて判断するのが順序だと考えています。
影響②:銀行株|利ざや改善の追い風
利上げの「恩恵」を最も受けやすいのが銀行株です。銀行の本業の儲けは、預金で集めたお金を貸し出して得る利ざや(貸出金利と預金金利の差)です。超低金利下ではこの利ざやが極限まで薄くなっていましたが、金利が復活すると収益構造が改善すると期待されます。
実際に、金融正常化が意識されたこの5年間の株価を比べると、その差は歴然です。
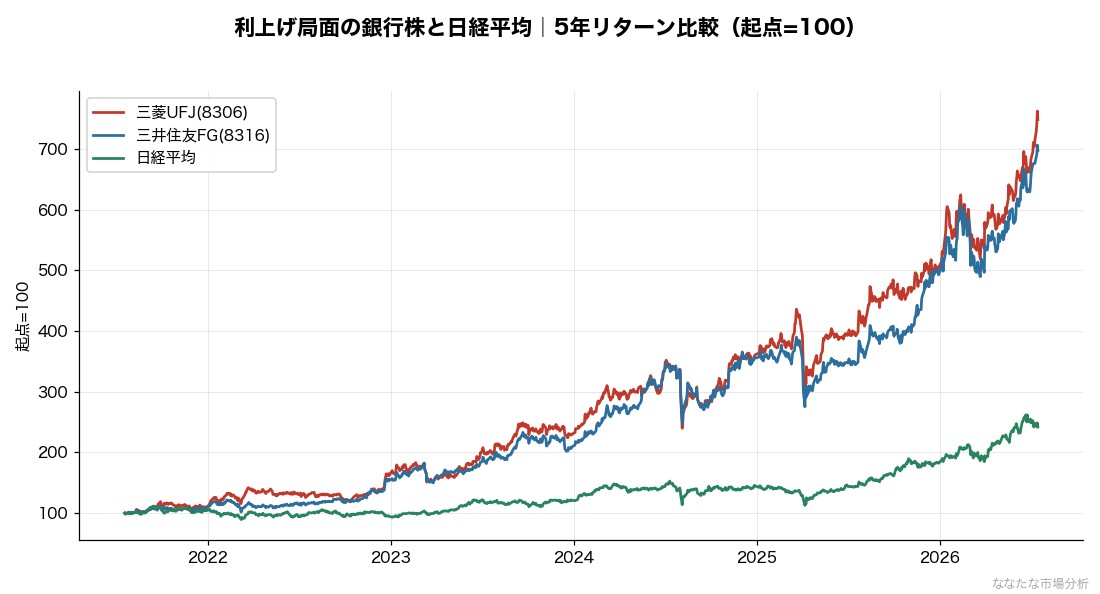
2021年7月を起点にすると、日経平均の+142%に対し、三菱UFJは+648%、三井住友FGは+597%と、銀行株は指数を大きく上回りました(2026年7月時点・配当を含まない価格ベース)。もちろんこれは過去の実績であり、すでに株価は利上げ期待をかなり織り込んでいる可能性がある点には注意が必要です。今後は「期待」ではなく実際の利ざや改善が業績に表れるかどうかは、次の決算で分かります。
影響③:株式市場全体|グロースに逆風・バリューに相対的追い風
金利上昇は株式市場全体にとって、理論的には逆風です。金利が上がると、将来の利益を現在価値に割り引く際の割引率が上がるため、特に「将来の成長」を織り込んで買われている高PERのグロース株ほど株価の理論値が下がりやすくなります。
一方で、銀行・保険などの金融株や、足元の利益と配当が評価されるバリュー株・高配当株は、相対的に選好されやすい地合いになると考えられます。また、日米金利差が縮小する方向に働くため、為替が円高に振れやすくなる点も輸出株には逆風です。金利差と為替の関係は日米金利差2%以下シナリオ|円高で勝つ戦略で、円安・円高が株価に効くメカニズムは【2026年版】日米金利差2%以下シナリオ|円高で勝つ戦略で詳しく解説しています。
| 対象 | 方向 | ポイント |
|---|---|---|
| 住宅ローン(変動) | 負担増 | 政策金利に連動。5年・125%ルールで段階的に波及 |
| 預金金利 | 改善 | 普通預金・定期の金利が復活方向 |
| 銀行・金融株 | 追い風 | 利ざや改善期待。ただし織り込み済みの程度に注意 |
| グロース株 | 逆風 | 割引率上昇で高PER株の理論価値が低下 |
| 為替(ドル円) | 円高方向 | 日米金利差の縮小要因。輸出株には逆風 |
私が保有する銀行株と利上げ局面
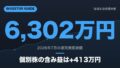
投資歴20年・運用資産6,300万円規模で運用していますが、私のポートフォリオでは三井住友FGを300株保有しており、この利上げ局面の銀行株の強さは実感として味わってきました。ただ、いま銀行株に新規で飛び乗るかと問われれば慎重です。5年で6倍という上昇は、将来の利ざや改善をかなり先取りした水準に見えるからです。
むしろ意識しているのは「利上げで浮く側・沈む側」の色分けを自分の保有銘柄に当てはめておくことです。私は変動金利の住宅ローンを抱えていないため家計への直撃はありませんが、もし変動で借りていたら、投資より先に繰上返済と固定化の損益分岐を計算すると思います。金利のある世界では、投資と負債の両面で「金利感応度」を把握しておくことが大切だと感じています。
利上げは家計と銀行株に逆向きに効く
日銀の利上げは、①変動型住宅ローンの返済負担増(0.5%→1.5%で月約1.9万円増の試算)、②銀行株の利ざや改善期待、③グロース株への逆風とバリュー・金融株への相対的追い風、という形で家計と市場に波及します。すでに株価に織り込まれた部分も大きいため、「利上げ=銀行株買い」と単純化せず、自分の負債と保有資産の金利感応度を確認することから始めるのがよいと考えられます。
データの出典
この記事に関連する解説
- 【2026年版】日米金利差2%以下シナリオ|円高で勝つ戦略
- 配当性向の見方|高すぎる配当の危険サイン(利上げ局面で銀行株の配当がどう変わるか)
- 私の高配当株ポートフォリオ全公開|実損益で見る17銘柄
YKの銀行株、実際の損益と受取配当
利上げの恩恵は、私の口座の数字にも表れています。保有する三井住友FGは2026年7月時点で評価損益が約+457%、この銘柄からこれまでに受け取った配当は税引後で累計約10.5万円(9回)です。三菱UFJも約+341%となっています。もっとも、これは利上げ期待をかなり織り込んだ水準でもあり、私はここから買い増すより、受け取る配当を積み上げながら保有を続ける方針です。
2026年9月18日に政策金利が1.25%へ上がった後の銀行株の値動きと、三菱UFJ・三井住友FGの還元方針、私が2行から受け取ってきた配当の実額は日銀1.25%と銀行株配当|三菱UFJ・三井住友の還元方針で検証しました。
本記事は情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。投資の最終判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。
コメント