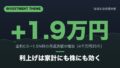
アセットアロケーション(資産配分)は、株式・債券・現金などにどんな割合で資産を振り分けるかの設計です。この3か月、日経平均は+30.4%上げましたが、私の個別株17銘柄は+2.6%でした。
それでも資産全体は相応に増えています。資産の6割超を投資信託に置いていたからです。
公開:2026年7月14日
アセットアロケーションとは|銘柄選びより先に決めること
投資というと「どの銘柄を買うか」に目が向きがちですが、その前に決めるべきなのが「どの資産クラスに、いくら配分するか」です。資産クラスとは、株式(国内・海外)、債券、不動産(REIT)、金などのコモディティ、そして現金といった、値動きの性質が異なる資産の大分類を指します。
米国の著名な研究では、運用成果の変動の大部分は個別銘柄の選択やタイミングではなく、資産配分によって説明されるという結果が示されています(Brinsonらの研究、1986年)。個別の銘柄選びで差がつく部分は、思われているよりずっと小さいという指摘です。
資産クラスごとの値動きの違い|5年の実データ
なぜ配分が重要なのか。それは資産クラスごとに値動きの方向も大きさもまったく違うからです。直近5年の実データを比較してみます。
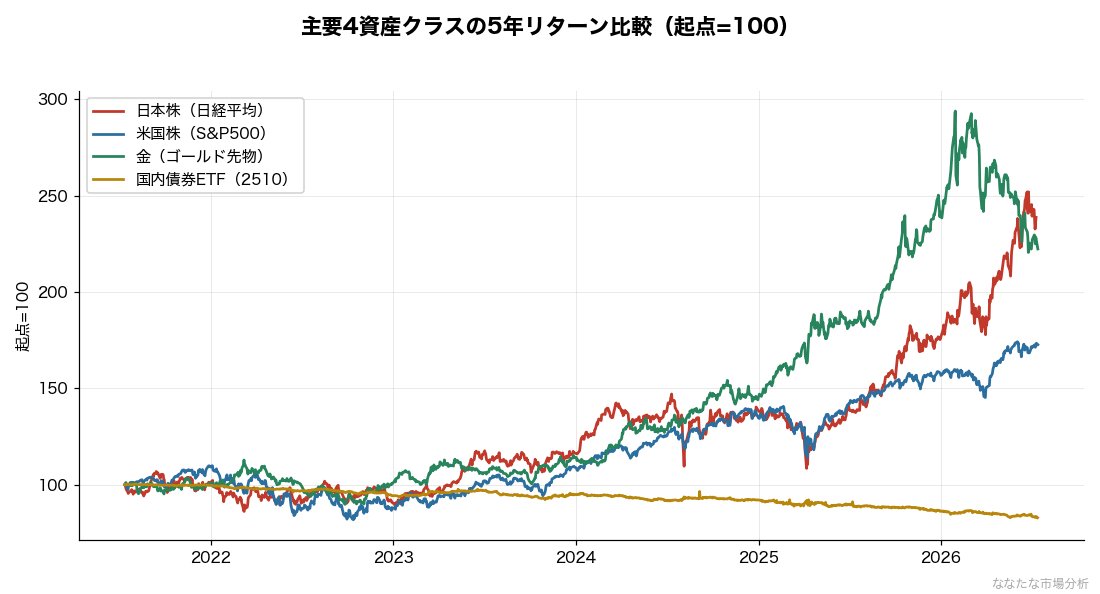
2021年7月を起点(=100)とすると、この5年で日本株(日経平均)は約+139%、金は約+122%、米国株(S&P500)は約+73%と大きく上昇した一方、国内債券ETFは約-17%と下落しました(2026年7月時点・円建て/現地通貨建て混在の価格ベース)。
ここで大切なのは「株が上がったから株に全部」ではなく、この順位は時期によって入れ替わるという点です。過去には株式が数年にわたり低迷し、債券や金が資産を守った局面もありました。どれが勝つかを事前に当てられないからこそ、複数の資産クラスに分けておく意味があります。
配分がダメージを決める|暴落時の試算
資産配分の効果が最もはっきり出るのは、暴落時です。株式市場が30%下落した場合に、株式と債券の配分ごとにポートフォリオ全体がどれだけ傷つくかを試算しました(債券は変動なしと単純化)。
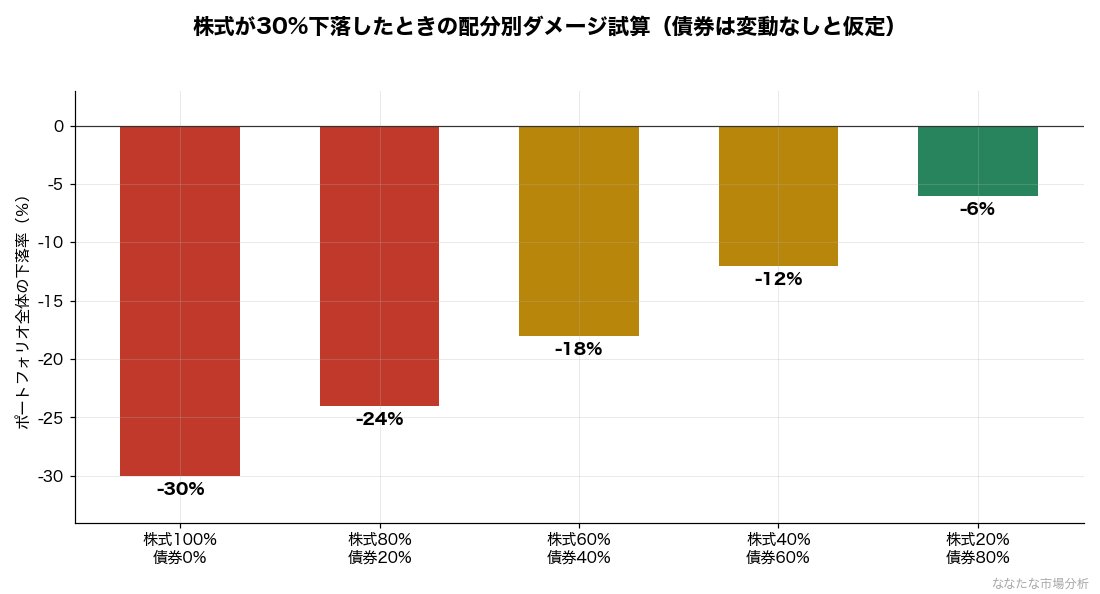
株式100%なら資産全体が-30%の直撃を受けますが、株式60%・債券40%なら-18%、株式40%なら-12%にとどまる計算です。6,000万円の資産なら、-30%は1,800万円の目減り、-18%なら1,080万円と、配分の違いだけで700万円以上の差になります。この「下落したときに自分が耐えられるか」こそが、配分を決める出発点です。
| タイプ | 配分例 | 想定する投資家像 |
|---|---|---|
| 積極型 | 株式80%・債券10%・現金10% | 運用期間が長い・下落に心理的耐性がある |
| バランス型 | 株式60%・債券30%・現金10% | 成長と安定の両立を図りたい |
| 安定型 | 株式40%・債券40%・現金20% | 取り崩しが近い・値動きを抑えたい |
自分の配分を決める3ステップ
- 生活防衛資金を先に確保する:生活費の半年〜1年分は投資に回さず現金で確保します。これが暴落時に投資を続けるための土台になります。詳しくは生活防衛資金の目安はいくら?で解説しています。
- リスク許容度から株式比率を決める:年齢・収入の安定度・投資期間・性格から、下落に耐えられる株式比率を見積もります。よく知られる目安に「株式比率=100−年齢」という経験則がありますが、あくまで出発点であり、自分が夜眠れる水準に調整することが大切です。
- 資産クラス内の中身を決める:株式部分を国内・全世界・米国などにどう分けるか、低コストのインデックスファンドを軸に決めます。中身選びはインデックス投資とは?仕組み・メリット・始め方が参考になります。
一度決めた配分は、相場に応じて頻繁に変えないのが原則です。値動きで比率がずれたら年1回程度リバランス(元の比率に戻す調整)を行う、というシンプルな運用のほうが長続きします。
私の実際の配分と、この3か月で分かったこと
考え方だけでは配分は決まらないので、自分の口座の実数を出します。2026年8月時点の総資産は約6,319万円で、内訳は次のとおりです。
| 資産 | 評価額 | 構成比 |
|---|---|---|
| 投資信託(オルカン・S&P500) | 3,611万円 | 57.2% |
| WealthNavi(ロボアド) | 784万円 | 12.4% |
| 個別株17銘柄 | 715万円 | 11.3% |
| 投資信託(楽天証券) | 606万円 | 9.6% |
| 現金 | 600万円 | 9.5% |
この配分にしている理由が、2026年4〜6月の数字にそのまま出ました。
この3か月、日経平均は+30.4%上げました。一方で私の個別株17銘柄は+2.6%にとどまり、27.8ポイント負けています。もし資産の大半を高配当個別株に置いていたら、この3か月はほぼ横ばいで終わっていました。実際には資産の6割超が投資信託なので、全体では相応に増えています。
逆のことも起こります。個別株が強い局面では投資信託が足を引っ張ります。どちらが勝つかを事前に当てられないから配分を分けているわけで、3か月ごとに勝った側へ寄せていたら、この配分を維持できていません。
現金9.5%は意図的に残しています。過去にリーマンショックで資産を3分の1にした経験があり、そのとき買い向かう現金がなかったことが今の配分の出発点になっています。利回りゼロの600万円は非効率ですが、暴落時に動けるかどうかは配分表ではなく手元の現金で決まります。
私の現在の資産配分と、そう決めた理由
投資歴20年・運用資産6,300万円規模(2026年7月時点、投資信託は6月11日基準価額で算出)で運用していますが、私の実際の配分は、投資信託(全世界株式・S&P500)が資産の約6割、日本の高配当株が約1割、残りが現金とロボアドという構成です。現金は総資産の約1割を意図的に残しています。
この配分に落ち着いたのは、リーマンショックで資産が3分の1になった経験からです。当時は株式に偏りすぎていて、下落の恐怖で底値売りをしてしまいました。いまは「暴落が来ても現金があるから買い向かえる」という配分にしたことで、むしろ下落局面を落ち着いて迎えられるようになりました。配分とは、リターンの設計であると同時に、自分の感情の設計でもあると感じています。
配分次第で、暴落時の下落は-30%にも-12%にもなる
アセットアロケーションは、銘柄選びより先に決めるべき投資の設計図です。資産クラスごとに値動きは大きく異なり、配分次第で暴落時のダメージは-30%にも-12%にもなります。生活防衛資金の確保→リスク許容度から株式比率を決定→中身を低コストで構成、という3ステップで、自分が長く続けられる配分を設計してみてください。
本記事で参照したデータ・研究
次に読むと理解が深まる記事
- 生活防衛資金の目安はいくら?計算方法と置き場所
- インデックス投資とは?仕組み・メリット・始め方を解説
- 投資歴20年の投資遍歴と資産推移の全記録
配分のうち現金部分は、置いている間も物価に削られます。その目減りを実額で確かめたのがインフレで現金の価値はどう目減りするかです。
本記事は情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。投資の最終判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。
コメント