保有17銘柄の権利落ち実績を全部調べたところ、7割が過去に減配を経験していました。配当利回りの高さだけで選ぶと、この減配リスクを見落とします。
その目安になるのが、利益のうちどれだけを配当に回しているかを示す配当性向です。
公開:2026年6月27日
配当性向とは|まず計算式を押さえる
配当性向とは、企業が稼いだ純利益のうち、どれだけを配当として株主に還元しているかを示す指標です。計算式は次の通りです。
配当性向(%)= 1株あたり配当(DPS)÷ 1株あたり利益(EPS)× 100
たとえば1株利益が200円の企業が1株あたり50円を配当する場合、配当性向は25%です。残りの75%は内部留保として、事業投資や財務の安定、将来の増配余力に回されます。配当利回りが「株価に対する配当の割合」であるのに対し、配当性向は「利益に対する配当の割合」である点が大きな違いです。
配当性向の目安|どのくらいが健全か
配当性向に絶対的な正解はありませんが、一般的な目安として次のように考えられています。
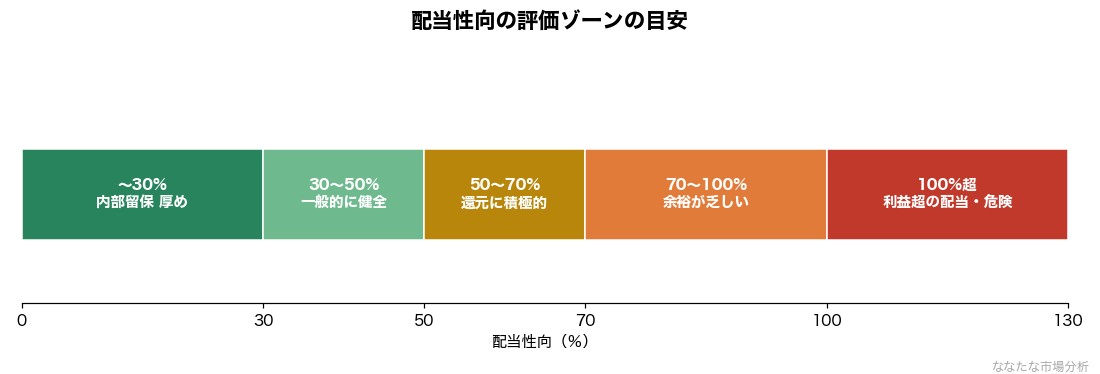
おおむね30〜50%程度であれば、還元と内部留保のバランスが取れた健全な水準とされることが多いです。50〜70%は株主還元に積極的な姿勢、70%を超えると利益に対する配当の余裕が乏しくなってきます。そして配当性向が100%を超える状態は、その年の利益以上に配当を出していることを意味し、注意が必要なサインです。
| 配当性向 | 一般的な評価 | 主な見方 |
|---|---|---|
| 〜30% | 内部留保を厚くする型 | 成長投資や増配余力を残している |
| 30〜50% | 健全とされる水準 | 還元と留保のバランス型 |
| 50〜70% | 還元に積極的 | 株主還元を重視する方針 |
| 70〜100% | 余裕が乏しい | 利益減少時に減配しやすい |
| 100%超 | 危険サイン | 利益を超える配当・持続性に懸念 |
高すぎる配当の危険サイン|なぜ減配につながるのか
配当性向が高い銘柄は、一見すると「株主還元に手厚い優良企業」に見えます。しかし利益に対する配当の余裕が小さいため、業績が悪化した局面で減配に追い込まれやすいという側面があります。
その構造を示したのが次の図です。1株あたり配当を50円で据え置いたまま、1株利益(EPS)が減っていくケースを試算しました。
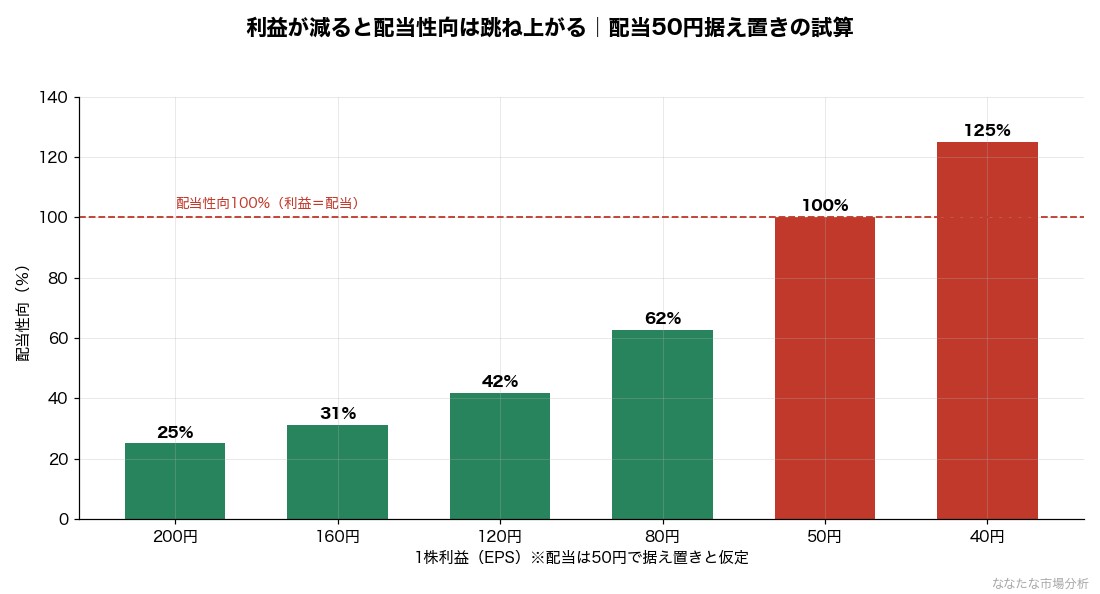
EPSが200円のときは配当性向25%と余裕がありますが、利益が80円まで落ち込むと配当性向は約63%、50円まで下がると100%に達します。利益がさらに減れば、配当性向は100%を超え、利益以上に配当を出す状態になります。この状態が続くと、企業は内部留保を取り崩したり借入で配当を賄ったりすることになり、いずれ減配を迫られます。
利益を超える配当を出し続ける状態は「タコ足配当」とも呼ばれ、自分の足(資産)を食べて生き延びるタコにたとえられます。表面的な利回りの高さの裏で、こうした無理が生じていないかを確認しておきたいところです。
配当性向を見るときの注意点
- 一時的な特別損益に注意:その期だけ利益が大きく振れると、配当性向も大きく上下します。単年ではなく数年の推移で見るほうが確実です。
- 業種による違い:成熟産業は配当性向が高め、成長産業は低めになりやすい傾向があります。同業種内での比較が有効です。
- 累進配当・DOEとの併用:減配せず配当を維持・増配する方針(累進配当)や、純資産に対する配当割合(DOE)を基準にする企業もあり、配当性向だけで判断しない視点も重要です。
配当性向より確実な危険サイン|保有17銘柄の減配履歴を全部調べた
配当性向は決算期をまたぐと数字が動き、一時的な損失で跳ね上がることもあります。そこで私は、自分が保有する17銘柄について実際に減配したことがあるかを権利落ち実績から全部調べました。こちらのほうが確実です。
| 区分 | 銘柄数 | 該当銘柄 |
|---|---|---|
| 減配を経験 | 12銘柄(71%) | 住友商事・丸紅・センチュリー21・蔵王産業・アマダ・キヤノン・オリックス・INPEX・日本製鉄・JT・ヤマハ発動機・ニホンフラッシュ |
| 減配なし | 5銘柄 | 三井住友FG・朝日ネット・三菱HCキャピタル・三菱UFJ FG・アイチコーポレーション |
結果は自分でも意外でした。17銘柄のうち12銘柄、率にして71%が過去11年で減配を経験しています。減配のなかった銘柄は5つだけです。
減配幅の大きかった順に見ると、日本製鉄が2016年に67円→3円(-96%)、キヤノンが2020年に160円→80円(-50%)、INPEXが2020年に45円→24円(-47%)でした。
そしてもうひとつ、はっきりした傾向があります。減配は2020年に集中しています。12銘柄のうち9銘柄が2020年に減配しました。コロナ禍という単一の要因で、業種の違う9銘柄が同時に配当を減らしたことになります。配当性向を1銘柄ずつ確認していても、この同時性は見えません。
私はこの集計をするまで、自分の保有銘柄の7割が減配経験者だと把握していませんでした。それでも17銘柄を持ち続けているのは、減配した銘柄の多くがその後に増配で戻しているからです。JTは2021年に154円→140円へ減らしましたが、2025年は234円まで回復しています。
配当性向の水準を見るのは有効ですが、それ以上に効くのは「この銘柄は過去に減らしたことがあるか、減らしたあと戻せたか」という履歴だと私は考えています。
私が配当性向をどこで確認しているか
投資歴20年・運用資産6,277万円規模で高配当株を運用してきた経験から言うと、私は銘柄を選ぶとき配当利回りよりも先に配当性向と業績の推移を確認するようにしています。利回り5%でも配当性向が100%近い銘柄より、利回り3.5%でも配当性向が40%台で安定している銘柄のほうが、長く持てると感じてきました。
高い利回りには必ず理由があります。株価が下がって利回りが上がっているのか、無理な配当で利回りが高く見えているのか。その背景を配当性向で確かめる習慣が、減配による「高配当のはずが含み損+減配」という二重の失敗を避ける助けになると考えています。
配当性向が100%に近ければ減配のサイン
配当性向は「利益に対する配当の割合」を示し、おおむね30〜50%が健全な目安とされます。100%を超える、あるいはそれに近い水準は、利益以上の配当(タコ足配当)として減配の危険サインになり得ます。利回りの高さだけでなく配当性向と業績の推移をあわせて確認することで、持続可能な高配当株を選びやすくなります。
本記事で参照したデータ・出典
配当の持続性を確かめる他の記事
- 私の高配当株ポートフォリオ全公開|実損益で見る17銘柄
- 高配当ポートフォリオの組み方|セクター分散の実践
- 配当金推移の実録|5年で53.7万円の全記録(減配があっても受取総額がどう伸びたか)
本記事は情報提供を目的としたものであり、特定の銘柄や投資手法を推奨するものではありません。投資の最終判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。
コメント