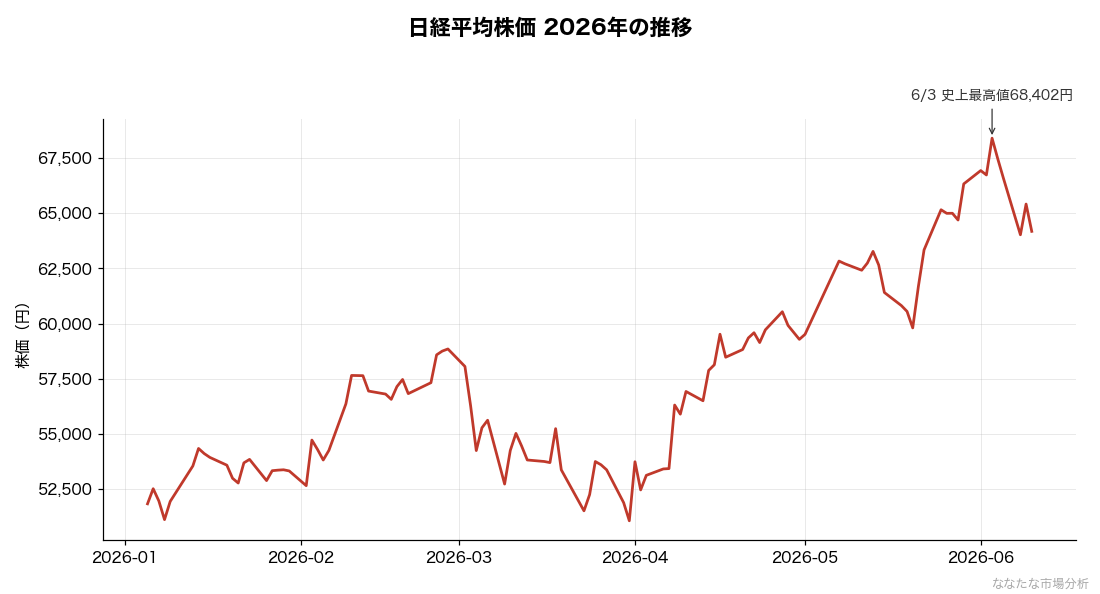
2026年6月3日、日経平均は+1,667円(+2.5%)上げて終値68,402円となり、初めて6万8,000円台に乗りました。上げ幅のうち約1,000円は、東京エレクトロンとアドバンテストの2銘柄によるものです。
6月2日から4日にかけて日経平均が+1.10%動いた間、私の保有17銘柄は+1.24%でした。前月の総括は【2026年5月総括】日経+11.5%・過去最大幅急騰とSBGけん引にあります。
公開:2026年6月7日
6/3 日経平均68,402円の内訳
| 項目 | 値 | 備考 |
|---|---|---|
| 終値 | 68,402円 | 史上最高値・初の6万8000円台 |
| 前日比 | +1,667円(+2.5%) | 大幅反発 |
| 一時上昇幅 | +2,000円超 | 大引けは利益確定で押される |
| 主導セクター | 半導体・AI関連 | 東エレ・アドテスト・キオクシア |
| 同日のTOPIX | 史上最高値更新 | 大型株全体に買い |
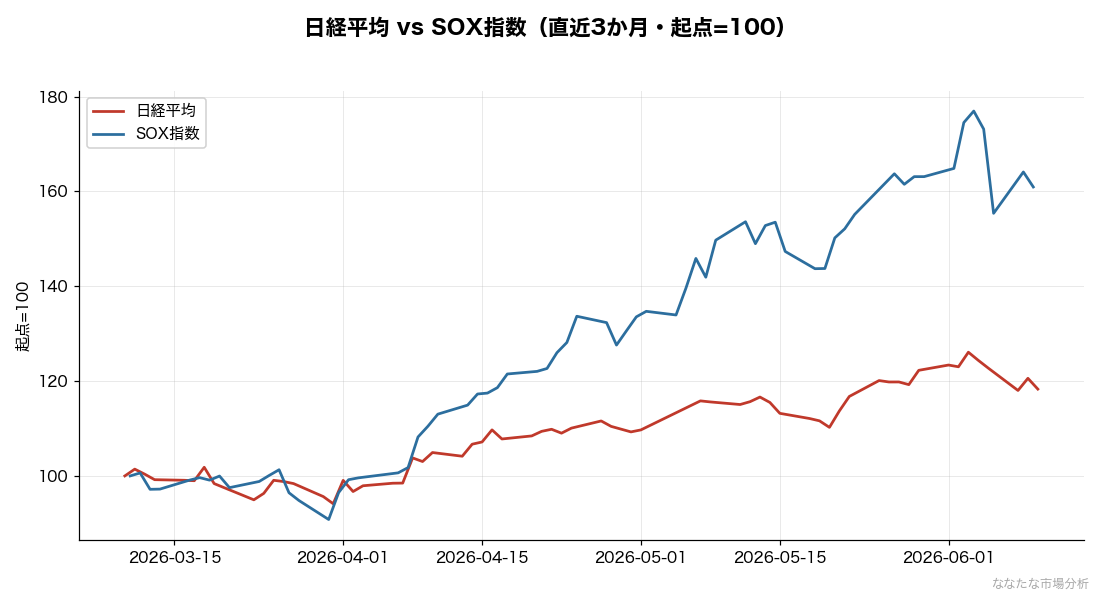
SOX指数+5.87%の海外波及
前日の米国市場でフィラデルフィア半導体株指数(SOX指数)が+5.87%と急騰したことが、6/3の日経平均上昇の最大の引き金です。SOX指数の構成銘柄であるNVIDIA・AMD・ブロードコム等の連騰が、日本の半導体製造装置メーカーへの波及買いを誘発しました。NVIDIA決算の好結果については【2026/5】NVIDIA決算+95%|日経・米国株への影響で詳細に解説しています。
東エレ・アドテストで+1,000円押し上げ
日経平均の値嵩株である東京エレクトロン(8035)とアドバンテスト(6857)の2銘柄だけで、日経平均を約1,000円押し上げたと推計されます。日経平均は株価平均型の指数で、株価の高い値嵩株の影響が極めて大きいため、半導体株の値動きが指数全体を左右する構造になっています。値嵩株問題の詳細は値嵩株問題とは?日経平均が支配される構造を解説を参照してください。
年内7万円シナリオの根拠
6/3の68,402円到達により、日経平均7万円シナリオが現実味を帯びてきました。主要金融機関の見通しを整理します。
野村證券:メイン68,000円→上振れ70,500円
野村證券は2026年5月時点で、2026年末の日経平均予想をメインシナリオ68,000円・上振れシナリオ70,500円に上方修正しました。AI・半導体・防衛・ロボットなどテーマ性の高い電機・機械セクターが牽引役と分析しています(出典:野村ウェルスタイル)。上振れシナリオでは2027年末にかけてTOPIX 5,100、日経平均80,000円というケースも想定されています。
WSTS 半導体市場+89.9%予測
世界半導体市場統計(WSTS)は、2026年の世界半導体市場規模が前年比+89.9%・1兆5,112億ドルになるとの予測を公表しています。この強気予測は、日本の半導体製造装置メーカー(東エレ・アドテスト・ディスコ等)の業績期待を構造的に支えています。
AI・半導体企業の経常利益2倍化見込み
大手証券会社の集計では、AI・半導体関連企業(ソフトバンクグループを除く)の経常利益は2026年度に倍増する見込みとされ、急速な業績上方修正が継続しています。株価の上昇は業績期待に概ね裏付けられた動きでした。
過熱リスクと値嵩株問題
一方で、運営者YKは現在の相場に3つの過熱リスクがあると考えています。
① 値嵩株主導の脆弱性
東エレ・アドテストなど少数の値嵩株が指数を押し上げる構造は、これら銘柄が急落した場合の下方リスクも同程度大きいことを意味します。2026年5月にはSBG(ソフトバンクグループ)が4営業日で+50%急騰し、その後の調整局面がありました。詳細は【2026/5】SBG株4日で+50%後の調整|過熱感の見極め方を参照。
② TOPIXとの乖離拡大
2026年5月の日経平均+11.45%に対し、同期間のTOPIXは+6.39%と乖離が拡大しています(TOPIX分析はこちら)。これは値嵩株偏重の日経平均の特性で、相場全体の地合いを示すTOPIXとの差は調整の余地を示唆します。
③ プライベートクレジット市場の信用不安
6月に入りプライベートクレジット市場の解約懸念が再燃しており、ブルー・アウル・キャピタルが22%・41%という大規模解約を受けました。直接の株価インパクトは限定的ですが、信用スプレッド拡大→グローバル株安シナリオのテールリスクとして注視が必要です。詳細はプライベートクレジット赤字続出|2026Q1の相場リスクを参照。
5月末からの経緯|66,330円到達と「年内7万円」論点の整理
6/3の68,402円に至る前段として、5月最終週の動きと当時の強気・慎重論を記録しておきます。
| 日付 | 終値 | 前日比 | 主要トピック |
|---|---|---|---|
| 5/25(月) | 65,158円 | +0.3% | 初の6万5千円台、SBG連続急騰 |
| 5/28(木) | 64,693円 | -0.5% | 利益確定売り優勢 |
| 5/29(金) | 66,330円 | +2.5% | AI半導体主導で再上昇、過去最高値 |
| 6/3(火) | 68,402円 | +2.5% | 初の6万8千円台(本記事) |
強気・弱気要因の対照表(5月末時点の整理)
| 区分 | 要因 | 市場への示唆 |
|---|---|---|
| 強気 | AI/半導体業績(S&P500 Q1決算の84%が予想超過、EPS超過率+12.3%) | EPS拡大が継続シナリオを下支え |
| 強気 | 米イラン合意・中東緊張緩和 | 原油リスク後退、日本株に追い風 |
| 強気 | 日米関税15%合意 | 関税不確実性の低下 |
| 弱気 | S&P500実績PER26倍・予想PER21倍(ハワード・マークス氏が警鐘) | PER23倍超え後の10年年率リターンは2%〜-2%に収束 |
| 弱気 | 米4月PPI +1.4%でインフレ再燃 | FRB利上げなら円高転換リスク |
| 弱気 | 値嵩株主導の偏った上昇 | SBG等の調整が指数全体を揺らす可能性 |
野村証券は5月時点でS&P500の2026年末予想を7,900へ引き上げ、日経平均の年末予想も上方修正の動き。一方でハワード・マークス氏のPER警鐘は重く、「上昇余地と過熱の綱引き」という構図は6月に入っても変わっていません。
主要指数比較(米国株・為替)
| 項目 | 水準 | 備考 |
|---|---|---|
| 日経平均 | 68,402円 | 初の6万8000円台 |
| SOX指数(前営業日) | +5.87% | 半導体株主導の地合い |
| S&P500 | 高値圏 | AI半導体相場が継続 |
| ドル円 | 150円台前半推定 | レンジ安定 |
日経平均と米国株の関係は、日経平均 vs S&P500|2026年版・長期で勝つのはどっちで構造比較しています。
68,402円の日、私の保有株はどう動いたか
指数が最高値を更新した日に、実際の口座がどうなるかを書いておきます。6月2日から4日にかけて日経平均が+1.10%動いたこの局面で、私が保有する日本株17銘柄の評価額は+1.24%でした。
内訳を見ると、動いたのは金融株です。
- 三菱UFJ FG +4.04%
- 三井住友FG +2.99%
- INPEX +2.27%(長期金利上昇と原油の同時進行)
本文で見たとおり、この日の日経平均を押し上げたのは東京エレクトロンとアドバンテストで、2銘柄だけで1,000円超の寄与がありました。私はどちらも持っていません。それでも保有株が指数並みに動いたのは、長期金利の上昇が銀行株を押し上げたからです。
ただし単日で並んだだけで、月単位では話が違います。6月を通すと日経平均+4.7%に対して私の17銘柄は+0.6%でした。最高値更新のニュースを見て自分の資産が同じだけ増えていると思うと、月末に落差を感じます。指数の記録と自分の口座は別物だということが、この月の数字にそのまま出ています。
7万円シナリオに対して個人投資家が取れる構え
運営者YKは、6/3の68,402円水準では以下の判断が合理的と考えています(個人見解・推測表現)。
- 長期積立は機械的に継続:オルカン・S&P500の新NISA積立は、相場水準に関係なくドルコスト平均法で継続するのが基本。詳細はドルコスト平均法の仕組みを参照
- 新規の積極買いは控える:日経平均7万円接近の局面で個別株への高値追いは避け、調整局面を待つ姿勢が合理的と考えられます
- 待機資金を温存:現金ポジションを通常時より厚めにし、値嵩株急落時の機動買付に備える
- セクター分散を維持:半導体集中ではなく、商社・銀行・通信・食品など複数セクターへの分散を継続
運営者YKの長期分散・高配当投資の哲学詳細は運営者情報ページで公開しています。
日経平均の公式データ確認先
- 日本取引所グループ(JPX)|株式相場表(日経平均の公式データ)
- 日本銀行|金融政策決定会合
- 野村ウェルスタイル|日経平均見通し(2026年末68,000円・上振れシナリオ)
- Yahoo!ファイナンス|日経平均株価のチャート
- 世界半導体市場統計(WSTS)|半導体市場予測
出典:Yahoo Finance、日本経済新聞、Bloomberg、野村證券ウェルスタイル、各企業IR情報。本記事の数値は記事執筆時点(2026年6月7日)のものです。投資判断は読者ご自身の責任において行ってください。詳細な免責事項は免責事項ページを参照してください。
コメント