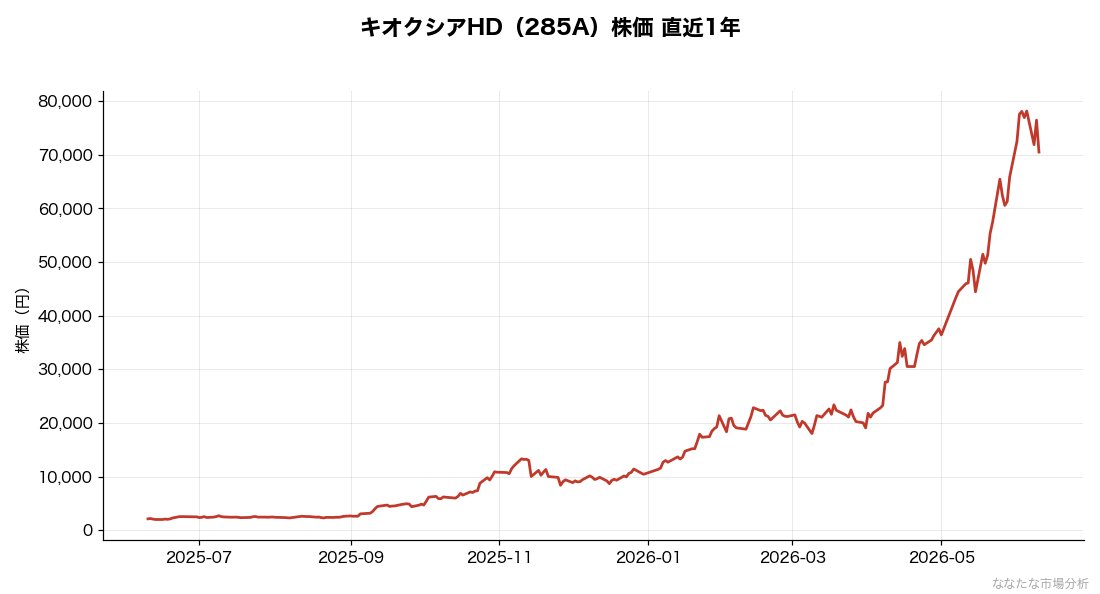
キオクシアホールディングス(285A)が、2026年6月に累進配当の導入を表明しました。株価は年初来+225%で、これまで配当の薄かった半導体銘柄が「減配しない」方針を掲げた形です。
私はキオクシアを持っていませんが、累進配当を掲げる三井住友FGからは、税引後で累計約10.5万円の配当を受け取ってきました。
公開:2026年6月7日
キオクシア累進配当政策の中身
累進配当政策とは
累進配当政策とは、「配当を減らさない」「業績に応じて増配する」ことを企業がコミットする株主還元方針です。減配リスクが構造的に抑えられるため、配当を重視する長期投資家にとって極めて魅力的な政策と考えられます。日本では三菱UFJフィナンシャル・グループ・三井住友フィナンシャルグループ・三菱商事などのメガバンク・大手商社が代表例です。
AIブームと利益急拡大の背景
キオクシアは半導体メモリ大手として、AI需要急拡大の最大の受益者の一つです。生成AI向けのHBM(広帯域メモリ)・高性能NAND需要が業績を押し上げ、2026年の経常利益は前期比で急増する見込みと報じられています。累進配当政策の表明は、「短期サイクル銘柄から構造成長銘柄への自己定義変更」と読むこともできます(個人見解)。
| 項目 | 内容 |
|---|---|
| 銘柄コード | 285A |
| 株価年初来パフォーマンス | +225% |
| 時価総額 | 約20兆円規模 |
| 主力事業 | NAND型フラッシュメモリ・SSD |
| 株主還元方針 | 累進配当政策(2026年表明) |
| 関連テーマ | AI半導体・データセンター・HBM |
半導体銘柄が高配当銘柄に化けた理由
株価と配当の二重リターン構造
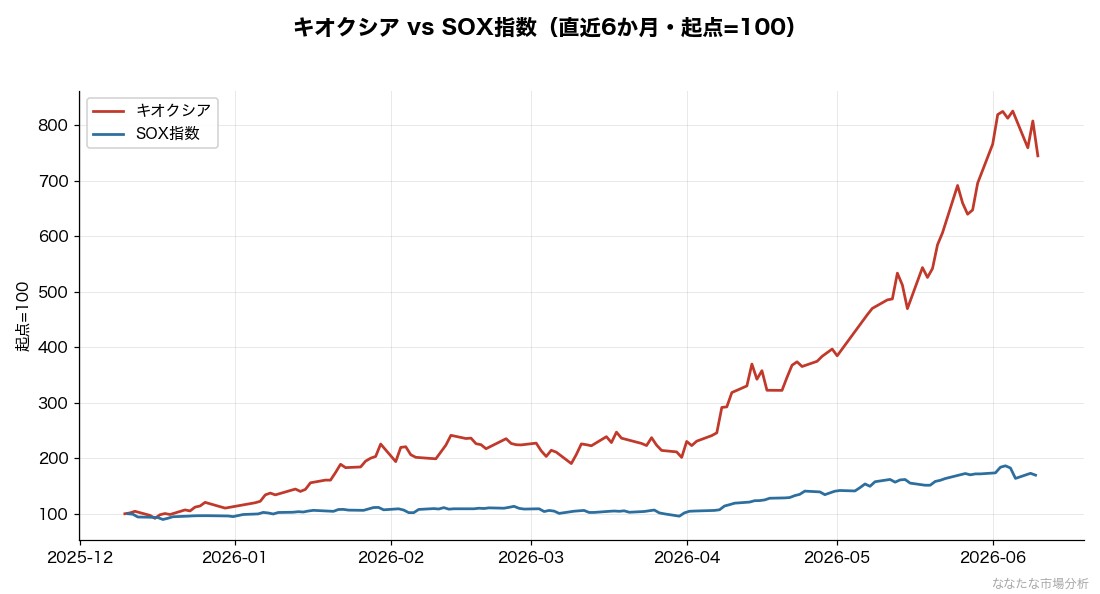
キオクシアの2026年勝ち組ベスト5の構成を見ると、キオクシア+225%・アドバンテスト+46%・信越化学+42%・三菱商事+42%・東京エレクトロン+34%と、半導体株が圧倒的なリターンを記録しています。これに累進配当政策が加わることで、株価上昇益+配当インカムの二重リターンが実現可能になりました。
従来の高配当株との違い
従来の日本高配当株は、商社・銀行・通信などの成熟セクターが中心でした。これらは安定配当の代わりに、株価成長余地が限定的という特徴があります。一方、AI半導体×累進配当は成長セクターでありながら配当も期待できるという新カテゴリです。高配当株の選び方の基礎は私の高配当株ポートフォリオ全公開|実損益で見る17銘柄を参照してください。
既存の高配当ポートフォリオへの組み入れ判断
連続増配株との比較
2026年最新の連続増配ランキングでは、花王(36期連続)・三菱HCキャピタル(26期連続・利回り3.2%)などの安定銘柄が依然として強力な選択肢です。これらは数十年単位の長期実績による信頼性が圧倒的なメリットです。
| 銘柄 | 増配実績 | セクター | 2026年株価騰落率 | 特徴 |
|---|---|---|---|---|
| 花王 | 36期連続増配 | 消費財 | 限定的 | 長期実績の代表格 |
| 三菱HCキャピタル | 26期連続増配 | 金融 | 限定的 | 利回り3.2%・安定 |
| キオクシア | 累進配当政策表明 | 半導体 | +225% | 成長×配当の新カテゴリ |
| NTT | 連続増配 | 通信 | -3% | 野村高配当買付1位 |
| 三菱商事 | 累進配当 | 商社 | +42% | 商社高配当の代表 |
運営者YKの組み入れ判断(個人見解)
私は日本の個別株を17銘柄、評価額で約670万円(2026年6月時点)持っていますが(内訳は私の高配当株ポートフォリオ全公開)、キオクシアは保有していません。組み入れを考えるなら、論点は4つです。
いちばん気になるのは景気循環です。半導体は昔から景気の波が大きく、累進配当が次の不況期まで続くかは分かりません。足元の利益拡大がどこまで続くかも不確かです。株価も年初来+225%まで上がった後で、上値より下値のリスクが大きい水準にあります。一方で、商社・銀行が中心の私の保有に半導体を足せば、業種の分散にはなります。NISAの成長投資枠(年240万円)を累進配当株に使う考え方自体は、一般論としては筋が通っています。
リスクとシクリカル特性への注意
半導体サイクルの構造
半導体産業は約4〜5年周期で需給循環があり、AI需要の急拡大局面はサイクル後半に向かいつつあるとの見方もあります。WSTS(世界半導体市場統計)は2026年の市場規模を前年比+89.9%・1兆5,112億ドルと予測していますが、これは2027〜2028年の調整余地を示唆する数値とも読めます。
キオクシア固有のリスク
キオクシアはNANDフラッシュメモリ特化型で、HBMで先行するSKハイニックス・サムスン電子・マイクロンとの競争があります。価格競争による利益率低下や、技術トレンド変化への対応遅延が主要リスクとして挙げられます。
累進配当の構造的弱点
累進配当政策は「減配しないこと」をコミットしますが、業績悪化局面で政策の見直し・撤回が起きる可能性もゼロではありません。過去には他企業で累進配当政策の事実上の撤回事例もあります(一般論)。
キオクシアを組み入れるか判断する材料
判断材料を整理すると、次のようになります。
- 今の高配当株の中核は変えない。私の場合は三井住友FG・三菱UFJ・住友商事・丸紅など、何年も配当を受け取ってきた銘柄です。
- 組み入れるとしても、ポートフォリオ全体の3〜5%程度を上限に、何回かに分けて買う程度にとどめる。
- 東京エレクトロン、アドバンテスト、信越化学などと合わせて半導体株を大量に持つと、業種が偏る。
- 配当利回りだけでなく、増配のペースも見る。
運営者YKの投資哲学(コア・サテライト戦略、暴落体験など)は運営者情報ページで公開しています。NISA活用法は【2026年版】NISAとは?を参照してください。
公開から4か月後の株価(2026年10月1日時点)
この記事を書いた時点では、累進配当の表明と年初来+225%の上昇を受けて、上値より下値のリスクが大きい水準だと書きました。その後の株価は次のとおりです。
| 銘柄・指数 | 騰落率 |
|---|---|
| キオクシア(285A) | -26.7% |
| フィラデルフィア半導体株指数(SOX) | +5.0% |
| 日経平均 | +3.6% |
| TOPIX連動ETF(1306) | +3.8% |
半導体株全体(SOX)が+5.0%と小幅に上がるなかで、キオクシアは3割近く下げました。年初来で大きく上がった後は、累進配当を表明していても株価の下げは避けられなかったことになります。累進配当が実際の配当額としてどう積み上がるかは、今後の決算で確認する必要があります。私はキオクシアを保有しておらず、この間も買っていません。
株価と金融政策の一次情報
累進配当銘柄で、YKは実際いくら受け取ったか
累進配当の力は、私の受取記録に表れています。累進配当を掲げる三井住友FGからは税引後で累計約10.5万円(9回)、オリックスからは約3.0万円を受け取ってきました。私の受取配当は2021年8月以降で累計約53.7万円(104件)に達します。キオクシアは現時点で私の保有銘柄ではありませんが、「減配しにくい方針」を持つ企業の配当が、実際に積み上がる安心感は身をもって理解しています。
出典:Bloomberg、日本経済新聞、ザイ・オンライン、野村ウェルスタイル、各企業IR情報。本記事の数値は記事執筆時点(2026年6月7日)のものです。特定銘柄への投資推奨ではありません。投資判断は読者ご自身の責任において行ってください。詳細な免責事項は免責事項ページを参照してください。
コメント