オルカン(eMAXIS Slim 全世界株式・オール・カントリー)は1本で世界中の株式に投資できる投資信託ですが、上位10銘柄だけで全体の24.1%を占めます。数千銘柄に分散していても、値動きの多くは上位の米国大型株で決まります。
私は2019年10月から旧つみたてNISAでオルカンを積み立てていて、その分は約432万円(+150%)になりました。
公開:2026年04月26日(マネーリテラシー基礎)
オルカンとは?まず基本データから
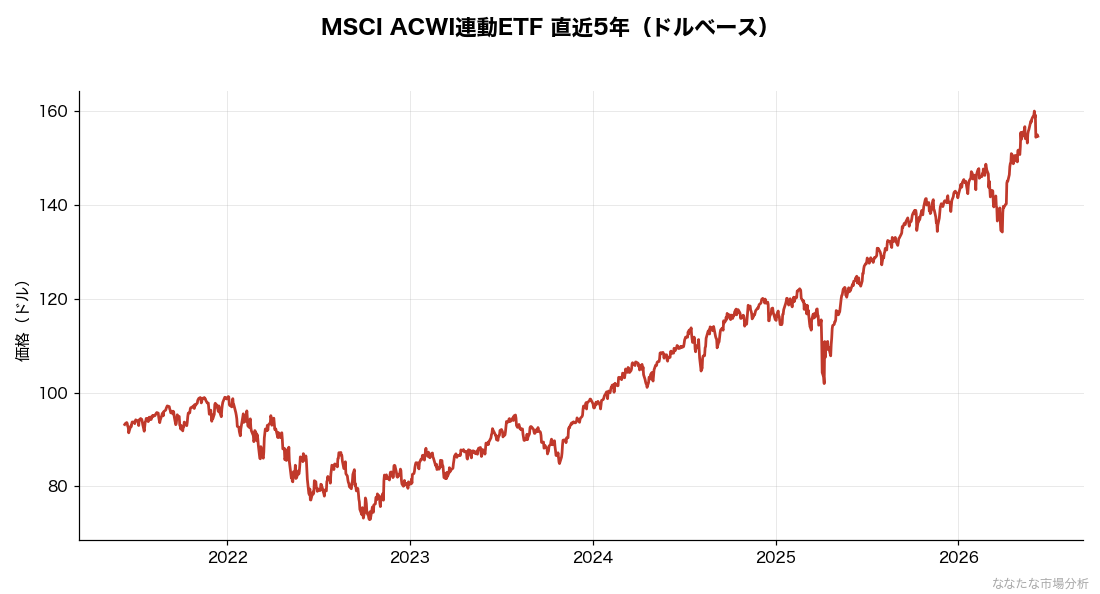
オルカン(正式名称:eMAXIS Slim 全世界株式(オール・カントリー))は、三菱UFJアセットマネジメントが運用するインデックス型投資信託です。世界の株式市場全体に連動するMSCI ACWI(オール・カントリー・ワールド・インデックス)をベンチマークとし、1本で先進国・新興国を含む世界中の株式に分散投資できる商品です。
| 項目 | 内容 |
|---|---|
| 正式名称 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 運用会社 | 三菱UFJアセットマネジメント |
| 連動指数 | MSCI ACWI(オール・カントリー・ワールド・インデックス) |
| 純資産総額 | 約10兆円(2026年2月時点) |
| 信託報酬 | 年0.05775%(業界最低水準) |
| 構成銘柄数 | 約2,500銘柄(先進国+新興国) |
| 新NISA対応 | つみたて投資枠・成長投資枠ともに対象 |
| 東証ETF版 | 2559(同じ運用方針のETF) |
2026年2月には純資産総額が10兆円を突破し、国内最大級の投資信託となりました。約1年で5兆円増加するという驚異的な伸びを示しており、新NISA時代の代表銘柄として個人投資家から圧倒的な支持を得ています。
なぜオルカンがこれほど選ばれているのか
オルカン人気の背景には、4つの構造的な要因があります。
- 新NISA制度の追い風:2024年の新NISA開始で、つみたて投資枠(年120万円)の対象銘柄として最も人気の選択肢となりました
- 業界最低水準のコスト:信託報酬0.05775%は、長期積立では複利効果を最大化する重要な要素です
- 1本で世界分散:米国・日本・欧州・新興国を約2,500銘柄でカバーするため、個別の銘柄選びや国別の分散調整が不要です
- SNS・YouTube経由の認知拡大:個人投資家による情報発信が活発化し、「迷ったらオルカン」という風潮が醸成されました
2026年3月には、純資産総額が同社の「eMAXIS Slim 米国株式(S&P500)」を逆転して上回ったことも話題となり、米国一強だった国内インデックス投資の流れが「世界分散」へと回帰している現象として注目されています。
オルカンの構成銘柄と国・セクター内訳
オルカンが連動するMSCI ACWIは、日本を含む先進国23か国と新興国24か国、合計47か国の株式を対象にした指数です。投資可能な全世界株式の時価総額の約85%をカバーしています。ただし「全世界」という名前から均等な分散を想像すると、実態とはかなり違います。
国・地域別:米国が約65%
運用会社の公表値では、2025年7月末時点の米国比率は約65%です。2018年10月末と比べると約9.3ポイント上昇しています。オルカンの値動きの3分の2は米国株で決まる、と考えたほうが実像に近いでしょう。
この比率は誰かが決めているわけではなく、各国の時価総額に応じて自動で調整されます。7年で9.3ポイント動いたという事実は、保有しているだけで中身の重心が動いていくことを意味します。米国が相対的に縮めば、比率は自動的に下がります。
組入上位10銘柄:合計で全体の24.1%
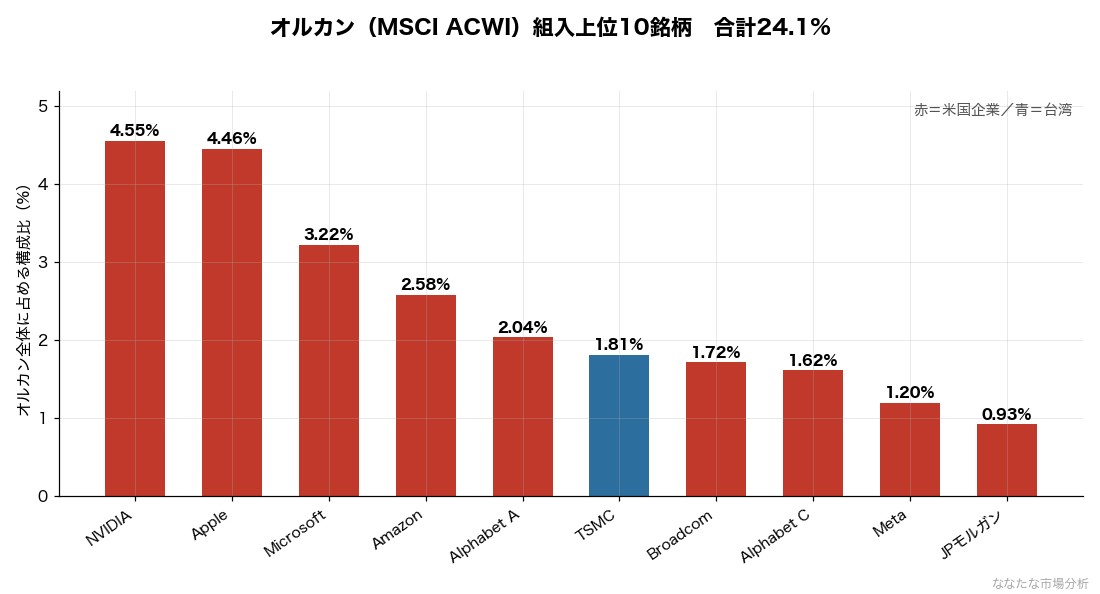
数千銘柄に分散していると説明されますが、上位への偏りは小さくありません。同じMSCI ACWIに連動するiShares MSCI ACWI ETFの保有明細で上位10位を合計すると、24.1%でした。
| 順位 | 銘柄 | 上場国 | 構成比 |
|---|---|---|---|
| 1 | NVIDIA | 米国 | 4.55% |
| 2 | Apple | 米国 | 4.46% |
| 3 | Microsoft | 米国 | 3.22% |
| 4 | Amazon.com | 米国 | 2.58% |
| 5 | Alphabet(クラスA) | 米国 | 2.04% |
| 6 | TSMC | 台湾 | 1.81% |
| 7 | Broadcom | 米国 | 1.72% |
| 8 | Alphabet(クラスC) | 米国 | 1.62% |
| 9 | Meta Platforms | 米国 | 1.20% |
| 10 | JPモルガン・チェース | 米国 | 0.93% |
NVIDIA1銘柄だけで4.55%です。オルカンに含まれる日本株全体とほぼ同じ重みが、この1社に置かれています。上位4銘柄の合計は14.8%。10行のうち9行が米国企業で、非米国は台湾のTSMCだけでした。アルファベットがクラスAとクラスCの2つで入っているため、10行が示す企業は実際には9社です。
オルカン本体の月次データでも同じ傾向が出ています。2026年7月31日時点でNVIDIAが4.80%、Appleが4.40%でした。ETFの数値と小数第1位まで一致はしませんが、基準日が違うことを考えれば整合しています。
「オルカンは何銘柄に投資しているのか」の答え方
組入銘柄数は毎回の指数入れ替えで動くため、運用報告書の基準日ごとに違う数字になります。私は銘柄数そのものより、上位への集中度を見るようにしました。数千銘柄に分散していても上位10銘柄で24.1%、1銘柄で4.55%を占めるなら、リスクの出どころは実質的にそこだからです。銘柄数が多いことと、リスクが分散されていることは同じではありません。
業種別構成:情報技術が約31%
| 業種 | 構成比 |
|---|---|
| 情報技術 | 30.94% |
| 金融 | 16.94% |
| 資本財・サービス | 10.56% |
| 一般消費財 | 8.93% |
| ヘルスケア | 8.40% |
| 通信サービス | 8.02% |
| 生活必需品 | 4.77% |
| エネルギー | 3.97% |
| 素材 | 3.39% |
| 公益事業 | 2.41% |
| 不動産 | 1.66% |
情報技術が30.9%で、2位の金融16.9%のほぼ2倍あります。上位3業種を足すと58.4%です。国では47か国に広がっていても、業種で見ると3分の1近くがIT・半導体に寄っています。この部分が崩れたとき、国の分散では緩和されません。ここは投資する前に知っておきたい点です。
コスト・実績・利回り
長期積立投資においてコストとリターンは表裏一体の関係です。オルカンの数値は以下の通りです。
| 項目 | 数値 |
|---|---|
| 信託報酬 | 年0.05775%(税込) |
| 5年トータルリターン(年率・円建て配当込み) | 約14.5% |
| 10年トータルリターン(年率・円建て配当込み) | 約15.84% |
| 純資産総額 | 約10兆円 |
| 設定来基準価額 | 約28,000円台(2026年4月時点) |
過去10年の年率15.84%は非常に高い水準ですが、これは円安と米国株の好調が重なった特殊な期間でもあります。今後同等のリターンが続くかは不透明であり、過去実績はあくまで参考情報として見ています。
オルカン vs S&P500|どちらを選ぶべきか
新NISAでよく議論される「オルカン vs S&P500」論争について、両者の主な違いを整理します。
| 項目 | オルカン | S&P500 |
|---|---|---|
| 連動指数 | MSCI ACWI(世界47か国) | S&P500(米国大型500社) |
| 構成銘柄数 | 約2,500 | 500 |
| 米国比率 | 約65% | 100% |
| 信託報酬 | 0.05775% | 0.0814% |
| 10年リターン(年率) | 約15.84% | 約18.20% |
| 分散度 | ◎(世界分散) | △(米国集中) |
| 米国不調時の耐性 | 相対的に強い | 直接的に影響 |
過去10年の実績ではS&P500の方がリターンが高かった一方、2026年に入りオルカンの純資産総額がS&P500を上回ったのは興味深い現象です。背景として、米国AI銘柄への集中リスクや、利下げ局面での新興国株式への期待などが指摘されているとみられます。
シンプルな判断指針としては以下が考えられます:
- 「迷ったらオルカン」:世界全体の成長に賭ける人向け
- 「米国一択ならS&P500」:米国企業の競争力を信じる人・より高いリターンを狙う人に向いています
- 両方持つ:新NISAなら両者を半々で持つ「ハイブリッド戦略」も合理的と考えられます
10年分の実測|「分散しているから下落に強い」は本当か
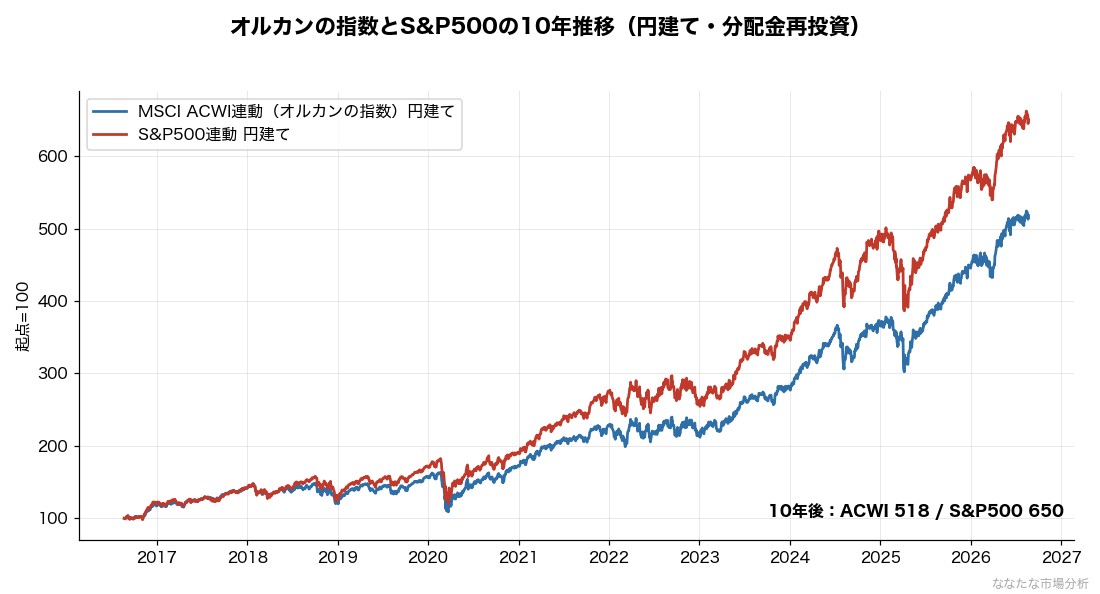
上の表で「米国不調時の耐性は相対的に強い」と書きましたが、これは検証が必要な主張です。オルカンのベンチマークであるMSCI ACWIと、S&P500の10年分の値動きを円建てで実測しました。日本の投資家が実際に受け取るのは円建てのリターンなので、ドル円の変動を含めた形で比較します。
| 項目 | MSCI ACWI(オルカンの指数) | S&P500 |
|---|---|---|
| 10年トータルリターン(円建て) | +417.6% | +550.2% |
| 同(ドル建て) | +227.5% | +311.4% |
| 年率ボラティリティ(円建て) | 19.1% | 19.9% |
| 期間中の最大下落率(円建て) | -33.4% | -33.9% |
| コロナ暴落時(2020年2〜3月) | -33.0% | -33.4% |
| 2022年通年 | -6.3% | -6.1% |
結果は3点に整理できます。
1. リターンの差は132.6ポイント。円建て10年でACWIが+417.6%、S&P500が+550.2%です。この10年に限れば、分散のコストは小さくありませんでした。
2. 下落耐性の差はほとんどなかった。最大下落率は-33.4%対-33.9%で、その差は0.5ポイントです。コロナ暴落時も-33.0%対-33.4%、株式が全面安となった2022年は-6.3%対-6.1%でオルカンのほうがわずかに悪い結果でした。「世界に分散しているから米国が下がっても守られる」という説明は、実測では成り立っていません。
理由は構成比です。ACWIの米国比率は約65%で、さらに上位銘柄は米国の巨大テック企業が占めます。世界株式が下落する局面では各国市場の相関が急上昇するため、地域分散の効果は最も必要な場面で薄れます。
3. 差が出たのはリスクの大きさではなく振れ幅の細かさ。年率ボラティリティは19.1%対19.9%で、オルカンが0.8ポイント低い水準です。日々の値動きはわずかに穏やかですが、暴落時の下げ幅を抑える効果とは別のものです。
あわせて確認しておきたいのが為替の寄与です。この10年でドル円は+58.1%進みました。円建ての+417.6%のうち相当部分が円安によるもので、ドル建てでは+227.5%です。オルカンもS&P500も、円建てで見る限り為替の影響を強く受けます。「オルカンなら為替リスクが分散される」という理解は、米国比率65%という中身を踏まえると成り立ちにくいと見ています。
同じオルカンでも、いつ買ったかで結果は変わる
私はオルカンを3つの口座で保有しています。同じファンドを同じ方針で積み立てていますが、取得時期が違うため損益率には開きがあります。
| 口座 | 平均取得単価 | 評価損益率 |
|---|---|---|
| NISAつみたて投資枠 | 27,734円 | +34.1% |
| NISA成長投資枠 | 28,453円 | +30.7% |
| 特定口座 | 32,918円 | +13.0% |
基準価額はいずれも37,197円で同じです。にもかかわらず損益率は+13.0%から+34.1%まで21.1ポイント開いています。平均取得単価が27,734円と32,918円で18.7%違うためです。
「オルカンは長期で持てば報われる」という話は、この差を消すものではありません。高値圏でまとめて買えば、同じ商品でも回復に時間がかかります。積立の意味は、この取得単価を意図せず高値に寄せないことにあります。私の場合、最も成績が良いのは毎月定額で買い続けているつみたて投資枠でした。
オルカンのメリット・デメリット
メリット
- 1本で世界中の株式に分散できる手軽さ。国別の配分を自分で調整する必要がなく、リバランスも運用会社側で行われます
- 業界最低水準の信託報酬(年0.05775%)
- 新NISAのつみたて投資枠・成長投資枠ともに対応
- 純資産10兆円超で繰上償還リスクが極めて低い
- 銘柄選びが不要
デメリット・注意点
- 米国比率が約65%のため、米国市場の不調が大きく影響する
- 為替(ドル円)の変動の影響を受ける(円高で基準価額下落)
- 新興国比率が低く、純粋な分散としては米国偏重
- 短期的な値動きはS&P500とほぼ同期する場面が多い
- 2026年4月のプライベートクレジット市場の混乱など、米国金融セクター発のリスクも構成上波及する可能性があります
直近実績(2026-07-02時点・yfinance実測):S&P500 過去1年 +19.2%(ドル建て)。オルカンは米国比率が約65%のため、この動きの影響を強く受けます。信託報酬は年率0.05775%(税込・2026年時点)と業界最安水準です。
新NISAでのオルカンの買い方
新NISAでオルカンを購入する一般的なステップは以下の通りです。
- 証券口座を開設:SBI証券・楽天証券・マネックス証券などのネット証券が手数料優遇あり
- NISA口座を申込:つみたて投資枠(年120万円)または成長投資枠(年240万円)を選択
- 毎月の積立額を設定:クレジットカード積立で最大10万円/月までポイント還元あり
- 長期保有:20年以上の積立が複利効果を効かせる前提になります
金融商品の売買タイミングを当てるのは困難なため、毎月一定額を機械的に積み立てるドルコスト平均法が一般的にはリスクを抑える手法と考えられます。日経平均や米国株(S&P500)の相場が大きく動く局面でも、積立を中断しないことが重要なポイントとなりそうです。
オルカン購入前に確認しておきたい点
Q. オルカンと2559(東証ETF版)はどう違う?
A. 2559は東証に上場するETFで、株式と同様にリアルタイムで売買できます。投資信託版は1日1回基準価額が決まり、新NISA積立に適しています。長期積立なら投資信託版、機動的に売買したいならETFが選択肢となります。
Q. オルカンが暴落したらどうすべき?
A. 長期積立投資家にとって暴落局面は「安く買えるチャンス」とも捉えられます。短期の値動きで積立を停止するより、ドルコスト平均法を継続する方が一般的にはリターンに寄与しやすいと見ています。
Q. オルカンとオルカンゴールドプラスの違いは?
A. 2026年3月に新登場した「オルカンゴールドプラス」は、オルカンに金(ゴールド)を組み入れた商品です。インフレ・地政学リスクへのヘッジ効果が期待できる一方、純粋な株式リターンよりも安定性を重視する設計となっています。
オルカンをこれから積み立てる方は、インデックス投資の基礎、ドルコスト平均法の実践、新NISAでの活用方法もあわせてご確認ください。
執筆者|オルカンを積み立てている個人投資家
運営者YK:投資歴20年。新NISAでオルカン中心の月30万円積立を実践。2019年10月開始の旧つみたてNISA分が約4,323,380円(+150%)に成長した実績を持ちます。本記事は実体験と公開データに基づきます。詳細は運営者情報をご覧ください。
分配金が1円も出ない理由と、その再投資が10年でいくらになったかはオルカンに分配金がない理由|再投資を実測で検証しました。
※ 本記事の情報は投資判断の参考情報であり、特定の投資を推奨するものではありません。投資は自己責任でお願いします。詳細は免責事項をご覧ください。
コメント