JT(2914)の予想配当利回りは3.92%です。ただし11年分の配当実績を実測すると、2021年度に減配しており、2025年度は配当支払額がフリーキャッシュフローを上回っていました。
11年分の配当実績|「連続増配」ではない
まず事実確認から始めます。以下は権利落ち実績から集計した、JTの1株当たり年間配当金の推移です。JTは12月決算のため、6月末と12月末の権利確定分を合算しています。
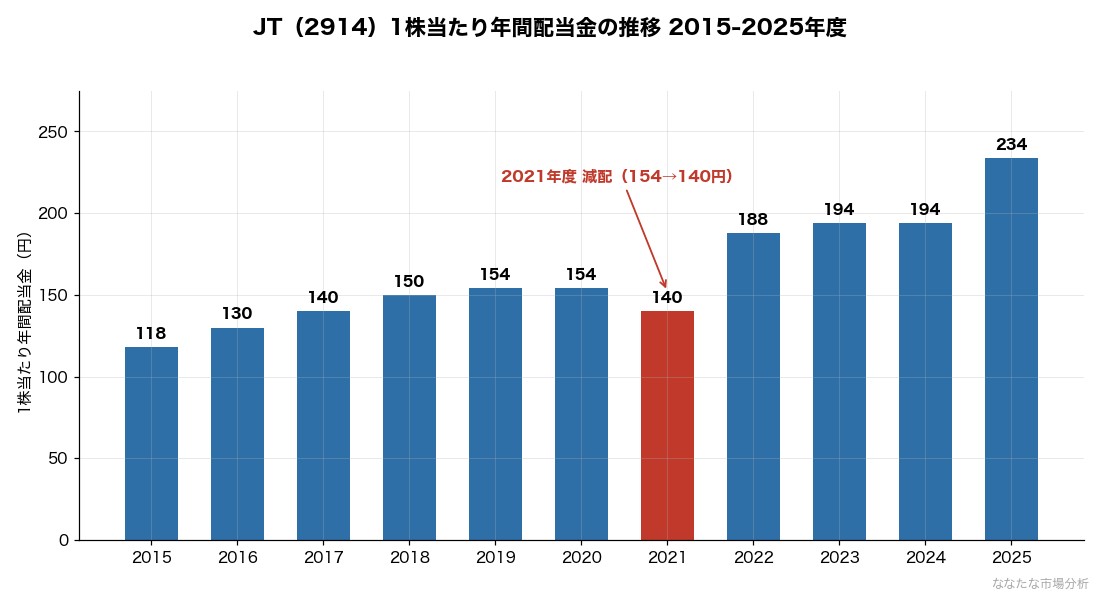
グラフの通り、2021年度に154円から140円へ減配しています。JTは「連続増配株」ではありません。この点は、高配当株として並べて語られることの多い商社株などと性格が異なります。
減配後は2022年度188円、2023年度194円、2024年度194円、2025年度234円と回復し、2025年度は過去最高となりました。2026年度も6月末の中間配当が136円と、前年同期の104円から増えています。
つまり「安定して増え続けてきた」のではなく、一度切り下げてから急速に積み増したというのが実際の姿です。配当利回りだけを見て過去の連続性を推定すると、この事実を見落とします。
業績と配当性向の実測|2024年度は192%
次に、その配当が利益に対してどの水準にあるかを見ます。直近4年度の実績を表にまとめました。
| 年度 | 売上収益 | 当期利益 | 1株利益 | 年間配当 | 配当性向 |
|---|---|---|---|---|---|
| 2022年度 | 2兆6,578億円 | 4,427億円 | 249.45円 | 188円 | 75.4% |
| 2023年度 | 2兆8,411億円 | 4,823億円 | 271.69円 | 194円 | 71.4% |
| 2024年度 | 3兆567億円 | 1,792億円 | 100.95円 | 194円 | 192.2% |
| 2025年度 | 3兆4,677億円 | 5,102億円 | 287.36円 | 234円 | 81.4% |
配当性向は年間配当を1株利益で割った単純計算です。目を引くのは2024年度の192.2%で、利益の約2倍を配当に回した計算になります。当期利益が前年の4,823億円から1,792億円へ落ち込んだにもかかわらず、配当は194円を据え置いたためです。
この年、JTは10月に米国のたばこ大手Vector Groupを約3,780億円で完全子会社化しており、投資キャッシュフローは4,398億円の支出となっています。大型買収の年に減配せず配当を維持した、という判断がここに表れています。
なお2025年度について、JTは連結配当性向を74.3%(のれん除却損控除後)と公表しており、おおむね75%を目安とする方針を示しています。単純計算の81.4%との差は、一時的な損失を除いているかどうかの違いです。
配当の原資はどこから出ているか
利益は会計上の数字なので、実際に配当を払う現金が足りているかは別に確認する必要があります。営業キャッシュフローから設備投資を引いたフリーキャッシュフローと、実際の配当支払額を並べました。
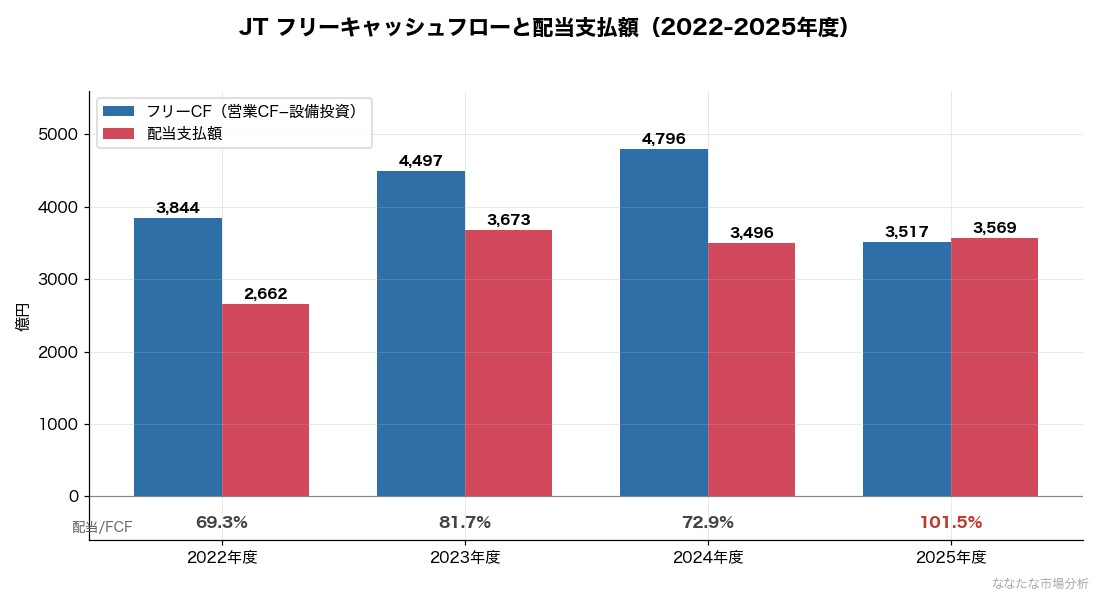
2022年度から2024年度までは、配当支払額はフリーキャッシュフローの70〜80%台に収まっていました。ところが2025年度は3,569億円の配当支払に対してフリーキャッシュフローが3,517億円と、比率が101.5%に達しています。この年に限れば、稼いだ現金をそのまま配当に充てても足りない計算です。
原因は利益の悪化ではありません。2025年度の売上収益は過去最高の3兆4,677億円、当期利益も5,102億円と好調でした。効いているのは設備投資の増加で、994億円(2022年度)→1,166億円→1,504億円→1,624億円と3年で1.6倍になっています。加えて営業キャッシュフローが6,300億円から5,141億円へ減少しました。
1年だけの数字で結論は出せませんが、増配ペースが利益成長ではなく現金の余裕を削る形で進むと、いずれ設備投資か配当のどちらかを抑える必要が出ます。次期以降のフリーキャッシュフローは、配当の持続可能性を測る上で利回りより重要な指標だと考えられます。
海外事業の比率は開示から直接は追えない
JTの利益は海外たばこ事業に大きく依存している、とよく言われます。ただし現在の開示からこれを直接検証することはできません。JTは2022年度から報告セグメントの「国内たばこ」と「海外たばこ」を一本化しており、地域別の利益内訳が単独のセグメントとしては開示されなくなったためです。
そこで、株価の値動きから間接的に測ってみます。2021年8月から2026年8月までの日次騰落率1,217日分について、ドル円との相関係数を計算しました。
| 銘柄・指数 | ドル円との相関 | 同期間の騰落率 |
|---|---|---|
| JT(2914) | +0.250 | +337.6% |
| 日経平均 | +0.163 | +149.1% |
| ニトリHD(9843・輸入型) | −0.243 | −27.6% |
| ドル円 | — | +45.5%(109.5円→159.4円) |
JTのドル円との相関は+0.250で、日経平均の+0.163を上回ります。逆に、輸入比率が高く円安が逆風となるニトリHDは−0.243と符号が逆です。JTの株価は市場平均以上に円安と連動して動いてきたことになり、海外で稼いだ利益を円換算する構造が値動きに表れていると考えられます。
これは裏返せば、為替が円高方向に振れた局面では利益と株価の両方に逆風がかかるということです。この5年間のJTの株価上昇(+337.6%)には、ドル円が109円台から159円台へ進んだ相場環境が寄与しており、同じ上昇率が今後も続く前提は置けません。
運営者YKの視点|JT100株を保有した実測値
私は投資歴20年で、現在の総資産は約6,302万円(2026年7月時点)です。うち日本の高配当株17銘柄は取得額285万3,700円、2026年8月19日終値での評価額は715万650円(+150.6%)で、残りは投資信託(オルカン・S&P500)とロボアドバイザー、現金です。JTはその17銘柄の1つで、100株を保有しています。
| 項目 | 金額・数値 |
|---|---|
| 取得単価・株数 | 3,032円 × 100株(取得額303,200円) |
| 現在値・評価額 | 6,932円 × 100株(693,200円) |
| 評価損益 | +390,000円(+128.6%) |
| 累計受取配当(税引後・6回) | 49,568円 |
| 取得額に対する配当利回り(YOC) | 16.3% |
| 配当込みトータルリターン | +439,568円(+145.0%) |
取得額に対する累積配当は16.3%に達しています。ただしこの数字が良く見えるのは、株価が3,032円という水準で買えたからであり、現在の6,932円で買った場合の利回りは3.92%です。同じ銘柄でも、取得時期によって投資としての意味はまったく違います。
私自身はJTを追加購入する予定はありません。理由は3つあります。第一に、配当性向が方針上限の75%近辺にあり、増配余地が利益成長に直結する段階に入っていること。第二に、2025年度に配当支払額がフリーキャッシュフローを上回ったこと。第三に、株価上昇でPBRが2.80倍まで切り上がり、私が買った当時の割安さは失われていることです。
一方で売却もしません。取得額ベースで年16.3%相当の配当を生む資産を手放して、同じ利回りを再現できる先が見当たらないためです。減配リスクがゼロでないことは2021年度の実績が示していますが、その場合でも取得額に対する損失にはなりにくい位置にあります。
持続可能性の判断材料をどう整理するか
「JTの配当は持続可能か」という問いに数値で答えるなら、判断材料は次の3点に絞られます。
- 配当性向:会社方針はおおむね75%。2025年度実績は74.3%(会社公表)で方針どおりの水準にあり、ここから大きく引き上げる余地は小さい。増配は利益成長に依存する。
- フリーキャッシュフロー:2025年度は配当支払額が101.5%と上回った。設備投資が3年で1.6倍に増えていることが主因で、この傾向が続くかを次期決算で確認する必要がある。
- 為替:ドル円との相関は+0.250。円高が来れば利益と株価の両方に効きます。
逆に、2024年度に利益が1,792億円まで落ち込んでも配当を据え置いた実績は、経営が配当維持を優先している証拠として読めます。過去の減配は2021年度の1回で、その後は3年で配当を1.67倍にしています。
短期的な減配の可能性は高くないと考えられますが、それは「安全だから買ってよい」という意味ではありません。予想配当利回り3.92%は、PBR2.80倍・予想PER19.1倍という株価水準とセットで評価すべき数字です。
まとめ
JTの配当を11年分の実測データで確認した結果は次のとおりです。
- 2021年度に154円→140円の減配実績があり、連続増配株ではない
- 2025年度の年間配当234円は過去最高、配当性向は会社公表で74.3%と方針どおり
- 2024年度は利益が落ち込む中でも194円を維持した(単純配当性向192.2%)
- 2025年度は配当支払額がフリーキャッシュフローの101.5%に達し、設備投資増加が効いている
- ドル円との相関は+0.250と日経平均より高く、円安が追い風・円高が逆風の構造
高配当株を保有する際は、利回りの高さではなく、その配当がどこから払われているかを毎年確認することが重要だと考えています。
JTと同じ観点で分析した保有銘柄
- 三菱商事の配当分析|商社株の累進配当を読む(累進配当方針を掲げる銘柄との比較)
- 保有する高配当株17銘柄の実績(JTを含む全銘柄のYOC一覧)
- 配当金の税金|総合課税と分離課税の選び方(税引後の受取額を左右する制度)
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。詳細は免責事項をご確認ください。
(記事内の株価・指標は2026年8月19日時点。業績数値はJTの公表決算に基づく実績値です。)
コメント